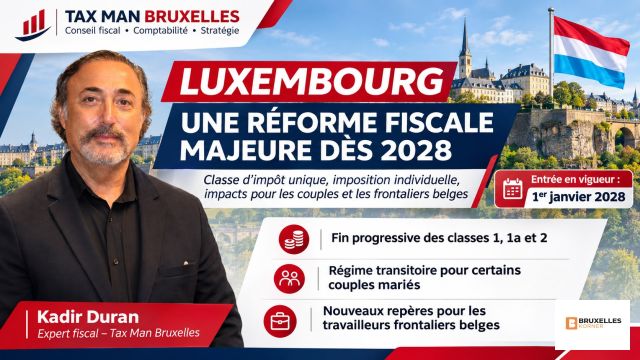


LUXEMBOURG : UNE RÉFORME FISCALE MAJEURE DÈS 2028 — CE QUE LES CONTRIBUABLES ET LES FRONTALIERS BELGES DOIVENT SAVOIR
Fin progressive des classes fiscales, imposition individuelle, nouveaux avantages familiaux : qui bénéficiera réellement de la réforme ?
Par Kadir Duran — Tax Man Bruxelles
Analyse fiscale belge et internationale — 12 novembre 2026

Une transformation historique de l'impôt sur le revenu au Luxembourg
Le Grand-Duché de Luxembourg s'apprête à modifier profondément son système d'imposition des personnes physiques. Le 28 octobre 2026, la Chambre des députés a adopté le projet de loi n° 8676, qui prévoit l'introduction d'une classe d'imposition unique à partir du 1er janvier 2028.
Cette réforme constitue un changement majeur : le calcul de l'impôt, historiquement organisé autour de la situation matrimoniale et familiale du contribuable, reposera désormais principalement sur l'imposition individuelle.
Pour les résidents luxembourgeois, les couples mariés, les familles monoparentales et les centaines de milliers de travailleurs frontaliers, les conséquences pourraient être importantes.
Pour Tax Man Bruxelles, cette évolution mérite une attention particulière en raison des interactions entre les fiscalités belge et luxembourgeoise, notamment pour les travailleurs résidant en Belgique et exerçant leur activité professionnelle au Grand-Duché.
Le texte a été adopté au Parlement, mais sa publication officielle définitive reste à confirmer à la date de cette analyse.
1. La fin progressive des trois classes fiscales
Actuellement, la fiscalité luxembourgeoise repose sur trois catégories principales :
Classe 1 : essentiellement les contribuables célibataires et certaines personnes imposées individuellement.
Classe 1a : notamment les familles monoparentales et certaines autres catégories de contribuables.
Classe 2 : principalement les couples mariés imposés collectivement.
À partir de 2028, la nouvelle classe U remplacera progressivement cette architecture.
L'objectif annoncé par le gouvernement est de rendre l'impôt moins dépendant de l'état civil et de mieux tenir compte de la diversité des situations familiales.
Cette évolution ne signifie toutefois pas que tous les couples mariés perdront immédiatement les avantages de l'actuelle classe 2.
2. Un nouveau barème fiscal : exonération jusqu'à 26 650 euros
L'une des principales nouveautés concerne le seuil d'imposition de la nouvelle classe U.
Le barème prévu est le suivant :
| Revenu annuel imposable | Taux marginal |
|---|---|
| Jusqu'à 26 650 € | 0 % |
| De 26 650 à 31 500 € | 11 % |
| De 31 500 à 35 500 € | 14 % |
| De 35 500 à 39 400 € | 19 % |
| De 39 400 à 44 400 € | 25 % |
| De 44 400 à 49 500 € | 32 % |
| De 49 500 à 117 500 € | 39 % |
| De 117 500 à 176 200 € | 40 % |
| De 176 200 à 234 800 € | 41 % |
| Au-delà de 234 800 € | 42 % |
Attention : ces taux sont progressifs. Un contribuable dont les revenus imposables atteignent 60 000 € ne sera donc pas imposé à 39 % sur l'intégralité de ses revenus.
Le seuil de 26 650 € concerne le revenu imposable, et non directement le salaire brut annuel.
Le montant réel de l'impôt dépendra également des déductions, abattements, crédits d'impôt et autres règles applicables.

3. Couples mariés : une période transitoire exceptionnelle de 25 ans
La question du régime fiscal applicable aux couples mariés constitue l'un des aspects les plus importants de cette réforme.
Actuellement, le régime collectif permet, sous certaines conditions, de calculer l'impôt en tenant compte des revenus cumulés des deux conjoints, selon un mécanisme de fractionnement ou splitting.
Ce régime peut présenter un avantage important lorsque les revenus des conjoints sont fortement déséquilibrés.
Le texte adopté prévoit que les contribuables qui bénéficiaient déjà de l'imposition collective avant le 1er janvier 2028 pourront, sous conditions, conserver le tarif transitoire correspondant à l'ancienne classe 2 pendant 25 ans, soit jusqu'à la fin de l'année fiscale 2052.
En revanche, les nouveaux couples formés après l'entrée en vigueur de la réforme relèveront en principe de l'imposition individuelle, sous réserve de dispositions particulières.
Exemple :
Un couple marié dont l'un des conjoints gagne 80 000 € et l'autre 10 000 € par an ne se trouve pas dans la même situation fiscale qu'un couple dont les deux conjoints gagnent chacun 45 000 €.
Même lorsque le revenu global du ménage est identique, la répartition des revenus peut influencer le montant de l'impôt.
Il faudra donc comparer l'application du régime transitoire et celle du nouveau barème individuel avant toute décision.
Le passage volontaire à l'imposition individuelle peut être irréversible. Il ne doit pas être choisi sans simulation fiscale préalable.
4. Travailleurs frontaliers belges : quelles conséquences ?
Le Luxembourg représente un employeur important pour de nombreux résidents belges, notamment ceux des provinces de Luxembourg et de Liège.
Les revenus professionnels perçus au Luxembourg par ces travailleurs sont généralement imposables au Grand-Duché, conformément à la convention fiscale belgo-luxembourgeoise, sous réserve des règles particulières concernant notamment les activités exercées en Belgique.
En Belgique, ces revenus doivent en principe être déclarés, même lorsqu'ils bénéficient d'une exonération conventionnelle.
Cette exonération peut être assortie d'une réserve de progressivité, ce qui signifie que les revenus étrangers peuvent influencer le taux applicable à d'autres revenus imposables en Belgique. Des effets sur les taxes additionnelles communales peuvent également intervenir selon les dispositions applicables.
La réforme luxembourgeoise ne modifie pas automatiquement cette répartition conventionnelle des compétences fiscales.
Elle pourrait néanmoins modifier le montant de l'impôt payé au Luxembourg et, par conséquent, le revenu net disponible des ménages frontaliers.
Les situations nécessitant une analyse individuelle
Premier cas : un travailleur frontalier célibataire.
Il bénéficiera en principe de la nouvelle classe U à partir de 2028. Le nouveau barème pourrait réduire sa charge fiscale luxembourgeoise, selon son revenu imposable et ses déductions.
Deuxième cas : un couple marié résidant en Belgique.
Lorsque les conditions d'imposition collective et d'assimilation fiscale sont remplies, le ménage pourrait conserver le tarif transitoire applicable aux anciens contribuables de classe 2.
Les conditions applicables aux non-résidents, notamment les seuils de revenus imposables au Luxembourg, devront être vérifiées chaque année.
Troisième cas : un conjoint travaille au Luxembourg, l'autre en Belgique.
Il s'agit d'une situation particulièrement sensible.
La proportion des revenus imposables au Luxembourg et les revenus professionnels étrangers peuvent avoir une incidence sur l'accès au régime collectif.
La comparaison fiscale devra donc intégrer les revenus des deux conjoints, et non uniquement le salaire luxembourgeois.
Quatrième cas : un travailleur frontalier exerçant une partie de son activité en télétravail depuis la Belgique.
Les règles relatives au télétravail frontalier et à la convention fiscale demeurent déterminantes.
La réforme de la classe d'impôt ne supprime pas les règles de répartition du droit d'imposer entre les deux pays.

5. Familles et parents isolés : de nouveaux avantages fiscaux
Le gouvernement luxembourgeois a également prévu plusieurs mesures d'accompagnement.
Parmi les principales dispositions figurent :
La hausse du crédit d'impôt monoparental de 3 504 € à 4 008 €.
Un abattement petite enfance pouvant atteindre 5 400 € par an, sous conditions.
La revalorisation de plusieurs plafonds de déduction fiscale.
Un mécanisme d'adaptation automatique du barème après quatre tranches indiciaires.
Ces mesures visent notamment à soutenir les familles avec enfants et à réduire les conséquences fiscales de certaines configurations familiales.
Leur bénéfice effectif dépendra des conditions légales, de la situation du ménage et du montant des revenus imposables.
6. La réforme sera-t-elle avantageuse pour tous ?
Il serait incorrect d'affirmer que chaque contribuable réalisera automatiquement une économie fiscale.
L'impact dépendra principalement :
Du niveau des revenus imposables.
De la répartition des revenus entre les conjoints.
De la situation matrimoniale et familiale.
Du statut de résident ou de non-résident.
Des déductions et avantages fiscaux applicables.
Les contribuables actuellement imposés en classe 1 pourraient être parmi les bénéficiaires importants du nouveau barème.
Pour les couples qui disposent de revenus relativement similaires, l'imposition individuelle peut également présenter des avantages.
À l'inverse, certains ménages dont un seul conjoint perçoit l'essentiel des revenus devront analyser attentivement l'intérêt de conserver le régime transitoire.
La période de transition de 25 ans constitue une mesure de protection importante, mais elle ne dispense pas les contribuables d'effectuer une comparaison personnalisée.
7. Belgique–Luxembourg : pourquoi anticiper dès maintenant ?
Pour les résidents belges qui travaillent au Luxembourg, le changement de système implique une approche fiscale coordonnée.
Il ne suffit pas d'examiner uniquement la retenue d'impôt sur le salaire luxembourgeois.
Il faut également vérifier :
Les éventuels revenus professionnels ou immobiliers imposables en Belgique.
Les revenus du conjoint et leur qualification fiscale.
Les conditions d'assimilation à un résident luxembourgeois.
L'application des conventions préventives de double imposition.
L'incidence des pensions et des autres revenus de remplacement.
Les avantages fiscaux familiaux et leur articulation entre les deux pays.
Une réduction de l'impôt luxembourgeois ne correspond pas nécessairement, dans toutes les configurations, à une augmentation identique du revenu disponible global du ménage.
La méthode appropriée consiste donc à établir une simulation comparant les deux systèmes à revenus constants, avant d'intégrer les évolutions prévisibles de la situation familiale et professionnelle.
8. L'analyse de Tax Man Bruxelles

La réforme luxembourgeoise marque une évolution importante dans la conception de l'impôt sur le revenu.
Elle privilégie progressivement la situation individuelle du contribuable tout en conservant, pendant une longue période, des mécanismes de protection pour les ménages déjà soumis à l'imposition collective.
Sur le plan économique, cette transformation soulève également une question de compétitivité fiscale entre les États européens.
Le Luxembourg souhaite maintenir son attractivité pour les salariés, notamment internationaux, tout en modernisant son système fiscal.
Pour la Belgique, dont une partie de la population active travaille au Grand-Duché, les effets devront être observés sous l'angle du revenu net, des déplacements professionnels, du télétravail et de la planification fiscale familiale.
Cette réforme rappelle une règle essentielle en fiscalité internationale : ce n'est pas uniquement le taux d'imposition qui détermine l'avantage fiscal, mais l'ensemble des règles applicables au contribuable et à son ménage.
Conclusion : 2028 se prépare dès aujourd'hui
L'adoption parlementaire du projet de loi n° 8676 ouvre une nouvelle étape pour la fiscalité luxembourgeoise.
La classe d'impôt unique représente un changement structurel dont les conséquences se feront sentir au-delà des frontières du Grand-Duché.
Pour les contribuables belges, notamment les travailleurs frontaliers, l'enjeu sera de déterminer comment bénéficier des nouvelles dispositions sans perdre les avantages existants auxquels ils peuvent encore prétendre.
Les années 2026 et 2027 constituent donc une période utile pour établir un diagnostic fiscal et préparer les décisions relatives au régime applicable en 2028.
Tax Man Bruxelles recommande une analyse fiscale individualisée avant tout choix définitif concernant le passage à l'imposition individuelle ou le maintien du régime transitoire.
TAX MAN BRUXELLES
Expertise fiscale belge et internationale
Kadir Duran
Fiscalité des personnes physiques | Fiscalité des sociétés | Fiscalité transfrontalière | Conseil et planification fiscale
Note juridique : analyse fondée sur le projet de loi n° 8676 adopté le 28 octobre 2026, les communications officielles luxembourgeoises et les dispositions fiscales disponibles au 12 novembre 2026. Les modalités définitives doivent être rapprochées du texte légal publié et de ses dispositions d'application.
© Tax Man Bruxelles — 12 novembre 2026
Yorum Yazın