

TAX MAN BRUXELLES | ANALYSE FISCALE BELGIQUE–LUXEMBOURG
Deux pays voisins, deux philosophies fiscales : la Belgique devrait-elle tirer les leçons de la réforme luxembourgeoise ?
Par Kadir Duran — Tax Man Bruxelles
12 novembre 2026 | Analyse et opinion fiscale

La comparaison entre la Belgique et le Luxembourg révèle un paradoxe : alors que le Grand-Duché prépare une réforme fiscale destinée à renforcer le revenu disponible des contribuables et à moderniser l'imposition des ménages, la Belgique poursuit une restructuration fiscale dans laquelle plusieurs avantages immobiliers ont été supprimés.
Deux États voisins, deux approches sensiblement différentes de la fiscalité des particuliers.
La question mérite d'être posée : la Belgique utilise-t-elle suffisamment la fiscalité comme instrument de soutien au travail, au pouvoir d'achat, à l'épargne et à l'investissement ?
1. Une différence considérable dans les revenus exonérés
À compter du 1er janvier 2028, le Luxembourg prévoit une nouvelle classe d'impôt unique avec un seuil de revenu imposable de 26 650 € avant application du premier taux positif.
En Belgique, la quotité de base exemptée d'impôt s'élève à 11 550 € pour les revenus de 2026, exercice d'imposition 2027. La Belgique prévoit également une augmentation progressive de cette quotité jusqu'à 15 600 € à l'exercice d'imposition 2031, hors effets supplémentaires de l'indexation.

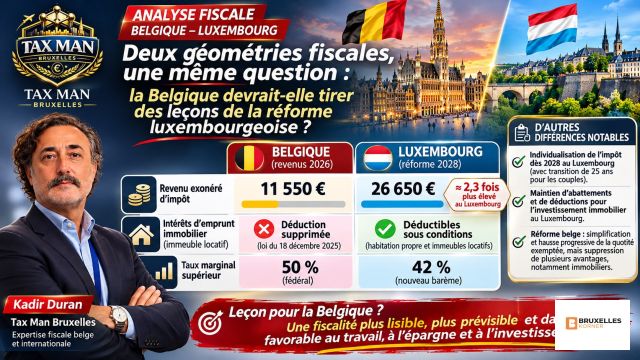
Comparaison indicative des seuils de revenus exonérés
Belgique — revenus 2026
11 550 €
Luxembourg — réforme 2028
26 650 €
Le seuil luxembourgeois annoncé représente environ 2,31 fois le montant belge de 2026. Il s'agit d'une comparaison entre deux années fiscales différentes, et non d'une simulation d'impôt à situation identique.
L'écart est spectaculaire, même s'il faut éviter de confondre le seuil de revenu imposable au Luxembourg avec la quotité exemptée belge, qui intervient dans un mécanisme de calcul différent.
Le débat ne peut pas non plus être réduit à ces seuls montants : les cotisations sociales, les réductions d'impôt et les taxes additionnelles influencent la charge fiscale globale.
Néanmoins, le signal politique est clair : le Luxembourg choisit de relever fortement le niveau de revenu avant imposition positive.
2. Fiscalité immobilière : la Belgique supprime, le Luxembourg conserve des déductions
C'est probablement l'une des différences les plus révélatrices.
En Belgique, la loi du 18 décembre 2025 a supprimé la déduction fédérale ordinaire des intérêts d'emprunts contractés pour acquérir ou conserver un bien immobilier autre que l'habitation propre, à partir de l'exercice d'imposition 2026, soit les revenus de 2025.
Cette suppression touche notamment les intérêts relatifs aux résidences secondaires et aux immeubles de rapport détenus dans le patrimoine privé. Elle s'applique également aux emprunts existants, sans mécanisme général de transition.
KBC Private Banking+1
Au Luxembourg, en revanche, les intérêts hypothécaires relatifs à l'habitation principale demeurent déductibles sous conditions et plafonds. Pour les immeubles locatifs, l'administration fiscale luxembourgeoise reconnaît également les intérêts de financement, les frais d'entretien, certaines taxes et les amortissements admissibles comme frais d'obtention.
Luxembourg+1
Éléments fiscaux | Belgique | Luxembourg |
|---|---|---|
Quotité ou seuil exonéré | 11 550 € (revenus 2026) | 26 650 € (classe U prévue pour 2028) |
Taux marginal supérieur ordinaire | 50 % fédéral | 42 % dans le nouveau barème |
Intérêts d'un immeuble locatif privé | Déduction fédérale ordinaire supprimée | Déductibles sous conditions |
Intérêts de l'habitation propre | Anciens avantages régionaux possibles selon le crédit | Déductibilité plafonnée sous conditions |
Amortissement d'un immeuble locatif privé | Pas de déduction générale à l'IPP | Possible selon les règles luxembourgeoises |
Imposition des couples | Régimes conjugal et individuel selon les cas | Individualisation à partir de 2028, avec transition |
Les comparaisons portent sur des mécanismes fiscaux dont les assiettes, les conventions et les conditions d'application diffèrent. Elles ne signifient pas qu'un même investissement bénéficie automatiquement du traitement luxembourgeois.
Wikifin+2
3. Deux systèmes à géométrie variable : où se situe la cohérence fiscale ?
La contradiction apparaît particulièrement dans le domaine de l'investissement immobilier.
En Belgique, un investisseur qui a contracté un emprunt pour financer un immeuble de rapport peut avoir intégré pendant plusieurs années la déductibilité fiscale des intérêts dans son calcul de rentabilité.
La disparition de cet avantage, y compris pour les emprunts existants, modifie les paramètres économiques sur lesquels reposait sa décision initiale.
Au Luxembourg, la logique fiscale reste différente : les charges directement liées à la production de revenus immobiliers peuvent, sous conditions, être prises en compte pour déterminer le revenu net imposable.
Il faut cependant souligner que ces dispositions immobilières luxembourgeoises existaient indépendamment de la réforme de 2028. Elles ne constituent donc pas des avantages nouvellement créés par le projet de loi n° 8676.
La comparaison révèle néanmoins deux conceptions fiscales distinctes.
La première consiste à rechercher de nouvelles recettes en réduisant certaines déductions. La seconde maintient davantage de mécanismes permettant de prendre en compte le coût économique de l'investissement.
Cela ne signifie pas que le système luxembourgeois serait supérieur dans toutes les situations. Les différences de fiscalité immobilière, de taxation des loyers, de droits d'enregistrement et de financement public doivent également entrer dans l'analyse.
4. La Belgique devrait-elle s'inspirer du Luxembourg ?
Le débat mérite d'aller au-delà de la comparaison des taux d'imposition.
Une réforme fiscale cohérente devrait répondre à quatre objectifs :
Protéger les revenus modestes et moyens, en poursuivant l'augmentation de la quotité exemptée et en évaluant son effet réel sur le salaire net.
Garantir la sécurité juridique des investissements, notamment en évitant les modifications brutales des avantages associés aux emprunts existants.
Améliorer la lisibilité fiscale, en simplifiant les dispositifs qui se superposent entre les niveaux fédéral et régional.
Concilier attractivité économique et soutenabilité budgétaire, en chiffrant le coût des allègements et les éventuelles recettes compensatoires.
La Belgique a déjà engagé une réforme de l'impôt des personnes physiques. Il serait donc inexact d'affirmer qu'aucune évolution n'est prévue. La véritable interrogation porte sur l'ampleur, le calendrier et la cohérence de ces changements.
News.belgium+1
5. Mon analyse — Tax Man Bruxelles

La fiscalité ne doit pas uniquement être considérée comme un instrument de financement budgétaire. Elle influence également les choix professionnels, l'investissement, la constitution du patrimoine et la confiance des contribuables.
Lorsqu'un pays réduit certains avantages fiscaux sans période transitoire, il peut fragiliser la prévisibilité des décisions économiques à long terme.
Lorsqu'un autre pays relève fortement son seuil d'imposition tout en conservant des mécanismes de déduction immobilière, il propose une orientation différente qui mérite d'être étudiée, sans pour autant négliger son coût budgétaire.
Il serait donc utile que la Belgique examine les résultats de la réforme luxembourgeoise plutôt que de limiter le débat fiscal national à la seule recherche de recettes supplémentaires.
La question n'est pas de copier un système étranger, mais de déterminer quelles dispositions pourraient améliorer le pouvoir d'achat, la stabilité des investissements et l'efficacité du système fiscal belge.
Conclusion
Le Luxembourg prépare pour 2028 une fiscalité individuelle caractérisée notamment par un seuil d'imposition nettement relevé. La Belgique, de son côté, augmente progressivement sa quotité exemptée tout en ayant supprimé plusieurs mécanismes fédéraux de déduction immobilière.
Ces trajectoires soulèvent une question économique essentielle :
Comment demander aux citoyens de travailler, d'épargner et d'investir davantage si les règles fiscales qui encadrent leurs décisions deviennent moins prévisibles ?
La Belgique pourrait tirer plusieurs enseignements de l'expérience luxembourgeoise : la progressivité fiscale doit rester lisible, la stabilité juridique doit être préservée et chaque modification doit être évaluée à la lumière de ses conséquences économiques réelles.
Par Kadir Duran
TAX MAN BRUXELLES
Expertise fiscale belge et internationale
Sources principales : SPF Finances et Wikifin (quotité exemptée) ; loi belge du 18 décembre 2025 relative à certaines déductions immobilières ; Administration des contributions directes du Luxembourg (intérêts débiteurs et revenus locatifs) ; gouvernement luxembourgeois, communiqué du 28 octobre 2026 sur le projet de loi n° 8676.
Yorum Yazın