

IA fiscale : la fin du business à milliards des Big Four ?
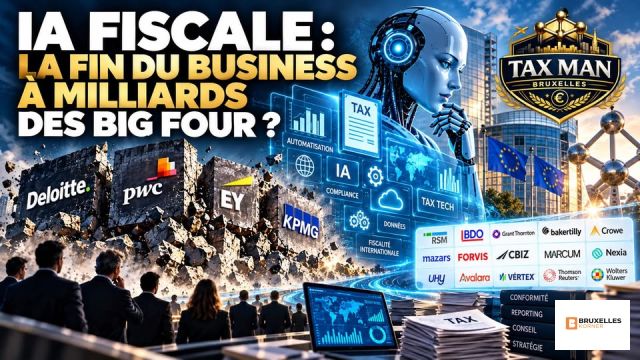
Deloitte, PwC, EY, KPMG et les grands réseaux mondiaux du conseil fiscal entrent dans une nouvelle ère. L’intelligence artificielle ne devrait pas faire disparaître ces géants. Elle pourrait, en revanche, bouleverser le modèle économique qui a fait leur puissance : mobiliser des armées de professionnels et facturer massivement du temps humain, de la recherche, de la conformité et de l’analyse.
Chronique de Kadir Duran — Bruxelles Korner

Pendant des décennies, la fiscalité internationale a constitué l’un des métiers les plus rentables du conseil professionnel.
Deloitte, PwC, EY et KPMG ont bâti des réseaux mondiaux capables de mobiliser des milliers de fiscalistes, juristes, économistes, spécialistes de la TVA, experts en prix de transfert et consultants en restructuration.
Le modèle était relativement simple : plus la fiscalité devenait complexe, plus elle nécessitait d’expertise ; et plus cette expertise nécessitait d’heures de travail, plus elle pouvait être facturée.
Des équipes entières passaient des centaines d’heures à rechercher la législation, comparer les conventions fiscales, analyser des contrats, consolider les données, documenter les prix de transfert, préparer des déclarations ou rédiger des mémorandums.
Chaque heure devenait potentiellement une heure facturable.
Puis l’intelligence artificielle est arrivée.
Et elle commence précisément à s’attaquer à la matière première historique de cette industrie : le temps humain.
⸻
La fiscalité ne disparaît pas. Son modèle économique peut changer
Il serait erroné de penser que l’IA annonce la disparition de la fiscalité.
C’est même probablement l’inverse.
Fiscalité internationale, Pillar Two, prix de transfert, directives européennes, TVA numérique, facturation électronique, échanges automatiques d’informations, reporting transfrontalier, obligations déclaratives et contrôles fondés sur les données : la matière fiscale continue à se complexifier.
Selon l’enquête Tax Transformation Trends 2025 de Deloitte, 86 % des responsables interrogés indiquaient d’ailleurs recourir à l’externalisation comme approche principale pour au moins un processus fiscal.
Le marché ne disparaît donc pas.
C’est la manière de produire la valeur fiscale qui est en train de changer.
⸻
L’IA détruit d’abord des heures facturables
Prenons une restructuration internationale classique.
Il fallait jusqu’ici mobiliser différents professionnels afin de :
* déterminer les règles applicables ;
* rechercher la jurisprudence ;
* analyser les conventions préventives de double imposition ;
* comparer plusieurs régimes nationaux ;
* extraire les données comptables ;
* examiner plusieurs centaines de documents ;
* rédiger des synthèses ;
* produire différentes versions d’un mémorandum.
Une partie importante de ce travail peut désormais être considérablement accélérée.
Prenons un exemple purement illustratif.
Une mission nécessitant historiquement :
100 heures × 300 euros = 30.000 euros
pourrait, dans certaines tâches standardisables, être préparée en une fraction du temps grâce à l’automatisation.
Et une question apparaît immédiatement :
Que devient le modèle économique du cabinet lorsque cinq heures de recherche humaine peuvent progressivement être remplacées par quelques minutes de traitement informatique ?
C’est peut-être la question centrale du conseil fiscal de la prochaine décennie.
⸻
L’IA ne menace pas d’abord le fiscaliste. Elle menace l’heure du fiscaliste
Le débat est souvent présenté comme un affrontement entre l’homme et la machine :
IA contre fiscalistes.
La confrontation réelle pourrait être très différente :
fiscalistes utilisant efficacement l’IA contre organisations qui continuent à produire la fiscalité selon le modèle traditionnel.
Deloitte lui-même mesure l’ampleur de cette transition.
Dans son enquête de 2025, 57 % des responsables fiscaux et financiers considéraient déjà les compétences en intelligence artificielle comme essentielles pour les fonctions fiscales. Cette proportion pourrait atteindre 94 % quelques années plus tard.
Nous ne sommes donc plus seulement dans l’expérimentation.
L’intelligence artificielle commence à entrer dans l’organisation même du métier.
⸻
PwC : plus de huit dirigeants sur dix anticipent une transformation
La tendance apparaît également dans les travaux de PwC.
Selon son enquête mondiale Reframing Tax Survey 2025, plus de 80 % des responsables interrogés anticipaient une transformation de la planification et de la stratégie fiscales par l’intelligence artificielle générative dans les trois années suivantes.
Cela signifie que l’automatisation ne concerne déjà plus seulement l’encodage ou les tâches administratives.
Elle touche progressivement :
la recherche fiscale, la modélisation, la planification, l’analyse documentaire, la compliance, la préparation des dossiers de contrôle, les prix de transfert et certaines fonctions de conseil.
⸻
La pyramide des grands cabinets pourrait être bouleversée
Historiquement, les grands cabinets reposent sur une organisation pyramidale :
Associé
↓
Director
↓
Senior Manager
↓
Manager
↓
Senior
↓
Junior
Cette architecture possède évidemment une logique de formation.
Le junior devient senior, puis manager, avant éventuellement d’accéder aux niveaux supérieurs.
Mais elle possède également une logique économique.
Le partner apporte l’expérience, la signature et la relation client.
Une partie considérable du travail opérationnel est effectuée par les échelons inférieurs.
Recherche réglementaire, tableaux comparatifs, collecte documentaire, calculs, premières analyses et projets de mémorandums peuvent mobiliser énormément d’heures juniors.
L’intelligence artificielle pourrait transformer cette pyramide en une organisation plus resserrée :
expert senior
↓
équipe spécialisée plus réduite
↓
plateformes technologiques et agents IA
La conséquence serait considérable.
Parce que le junior n’était pas uniquement l’expert de demain.
Il était aussi une unité de production facturable aujourd’hui.
⸻
Exemple : la due diligence fiscale
Imaginons l’acquisition d’une entreprise possédant :
15.000 factures,
500 contrats,
plusieurs centaines de déclarations TVA,
des transactions intragroupe,
des dossiers de prix de transfert
et dix années de correspondances administratives.
Une équipe pouvait auparavant consacrer des semaines à examiner cette masse documentaire.
Une plateforme assistée par IA peut désormais effectuer une première classification :
contrats atypiques
→ transactions inhabituelles
→ clauses fiscales sensibles
→ anomalies TVA
→ paiements transfrontaliers
→ risques de retenue à la source
→ incohérences documentaires.
L’expert intervient ensuite.
C’est lui qui doit déterminer la portée économique, juridique et fiscale des anomalies identifiées.
La nouvelle division du travail pourrait donc être résumée ainsi :
La machine cherche.
Le fiscaliste juge.
⸻
Les Big Four ne sont pourtant pas des victimes passives
Il serait très imprudent d’en conclure que Deloitte, PwC, EY ou KPMG seraient condamnés.
Ils disposent précisément des moyens financiers, humains et technologiques nécessaires pour industrialiser cette révolution.
Ils possèdent :
des méthodologies accumulées pendant des décennies,
des bases documentaires gigantesques,
des données historiques,
des réseaux internationaux,
des milliers d’experts
et une clientèle multinationale capable de financer cette transformation.
Le paradoxe est donc évident :
L’IA peut affaiblir le modèle historique des Big Four tout en renforçant les Big Four eux-mêmes.
Hier, leur avantage pouvait être résumé ainsi :
réseau mondial + milliers de consultants = puissance.
Demain :
données propriétaires + logiciels + IA + experts seniors + réseau mondial = puissance.
⸻
Le petit cabinet augmenté devient néanmoins beaucoup plus dangereux
C’est probablement l’une des transformations les plus sous-estimées.
Pendant longtemps, un cabinet indépendant ne pouvait pas reproduire les capacités d’un grand réseau international.
Il ne possédait ni bureaux dans cent pays, ni milliers de spécialistes, ni ressources technologiques comparables.
L’IA réduit une partie de cet écart.
Un cabinet de cinq ou dix fiscalistes extrêmement spécialisés peut désormais être équipé de systèmes capables de :
* rechercher plusieurs législations ;
* comparer des conventions fiscales ;
* analyser des fichiers comptables ;
* préparer des simulations ;
* examiner de grands volumes documentaires ;
* identifier certains risques ;
* produire une première version d’un mémorandum.
La technologie réduit donc partiellement les barrières à l’entrée.
Et elle pourrait permettre à de petites structures spécialisées de rivaliser sur certains dossiers avec des organisations beaucoup plus importantes.
⸻
Bruxelles : un laboratoire idéal de cette transformation
La Belgique constitue un excellent exemple.
Une entreprise belge opérant à l’international peut simultanément être confrontée à :
la TVA, l’impôt des sociétés, la fiscalité internationale, DAC6, les prix de transfert, les directives européennes, la fiscalité des dirigeants, la facturation électronique et les restructurations transfrontalières.
Dans cet environnement, l’intelligence artificielle peut devenir un formidable multiplicateur de productivité.
Un fiscaliste pourrait suivre davantage de dossiers avec une plateforme correctement structurée.
Mais cette productivité comporte une limite fondamentale :
une réponse fiscalement plausible peut être juridiquement incorrecte.
La jurisprudence évolue.
Les circulaires changent.
Une exception peut renverser complètement une conclusion.
Et une même opération peut produire simultanément des conséquences comptables, fiscales, juridiques, sociales et européennes.
L’expertise humaine reste donc essentielle.
⸻
Deuxième révolution : l’administration fiscale possède également son IA
C’est un autre bouleversement majeur.
L’intelligence artificielle n’est pas uniquement utilisée par les contribuables et leurs conseillers.
Elle entre aussi dans les administrations.
Selon l’OCDE, environ 9 % des administrations fiscales étudiées déclaraient utiliser l’intelligence artificielle en 2016.
En 2023, cette proportion atteignait 69 %, tandis que 24 % supplémentaires indiquaient être en phase d’implémentation.
Les administrations utilisent notamment ces technologies pour :
l’analyse du risque,
la détection d’anomalies,
la sélection des dossiers,
l’assistance aux agents
et les services aux contribuables.
Nous entrons donc progressivement dans un monde où :
l’entreprise aura une IA fiscale ;
le cabinet aura une IA fiscale ;
l’administration fiscale aura une IA fiscale.
⸻
Vers un contrôle fiscal algorithmique ?
Imaginez une administration recevant automatiquement :
les déclarations fiscales,
les factures électroniques,
certaines informations bancaires,
les échanges internationaux,
les informations UBO
et des données provenant d’autres administrations.
Un système détecte une incohérence.
Il attribue un niveau de risque.
Il recommande un contrôle.
Face à lui, l’entreprise utilise également une intelligence artificielle pour reconstituer l’opération, identifier la réglementation et préparer sa réponse.
Le rôle du fiscaliste évolue.
Il n’est plus uniquement celui qui recherche l’information.
Il devient celui qui doit déterminer :
pourquoi le système considère une opération comme risquée et comment défendre juridiquement et économiquement la position du contribuable.
⸻
Ce que l’IA automatisera probablement le plus vite
Les processus les plus standardisables se trouvent en première ligne.
Compliance
Préparation documentaire, contrôles formels, rapprochements et détection d’erreurs.
TVA
Classification transactionnelle, validation des taux, e-invoicing et reporting.
Recherche fiscale
Identification initiale de textes, décisions administratives et jurisprudences.
Prix de transfert
Collecte de données et production de certaines documentations standardisées.
Due diligence
Pré-analyse de milliers de contrats et transactions.
Reporting
Compilation d’informations provenant de plusieurs juridictions.
⸻
Ce qui restera beaucoup plus difficile à automatiser
D’autres métiers devraient conserver une forte valeur humaine.
Contentieux fiscal
Une machine peut analyser un dossier. Négocier avec l’administration, élaborer une stratégie procédurale et défendre une position restent beaucoup plus difficiles à automatiser.
Structuration internationale
Établissements stables, prix de transfert, retenues à la source, ATAD, DAC6, Pillar Two, substance et conventions fiscales doivent être articulés avec la réalité économique de l’entreprise.
M&A
Un risque fiscal doit parfois être transformé en garantie contractuelle, indemnité, réduction de prix ou décision de ne pas acquérir.
Fiscalité patrimoniale internationale
Résidence, successions, immobilier, sociétés, transmissions et situations familiales exigent une compréhension qui dépasse largement la simple recherche documentaire.
⸻
Les Big Four pourraient-ils devenir des entreprises technologiques fiscales ?
C’est ici que se trouve peut-être le véritable basculement.
Si une partie croissante du travail peut être automatisée, Deloitte, PwC, EY et KPMG pourraient progressivement ressembler autant à des entreprises technologiques qu’à des cabinets de conseil.
Leur produit ne serait plus uniquement :
« Nos fiscalistes vont analyser votre dossier. »
Il pourrait devenir :
« Installez notre plateforme fiscale dans votre organisation. »
⸻
De cabinet fiscal à « Tax Tech Company »
Le cabinet de demain pourrait développer simultanément quatre métiers.
1. Le conseil fiscal traditionnel
Pour les dossiers complexes, les restructurations, les transactions et les contentieux.
2. Les logiciels fiscaux
TVA, Pillar Two, prix de transfert, reporting et e-invoicing.
3. L’intelligence artificielle fiscale
Des agents capables d’analyser les documents, détecter des anomalies et assister les professionnels.
4. Les managed services
Le client n’achèterait plus seulement une mission ponctuelle.
Il achèterait :
logiciel + IA + données + expertise humaine + supervision continue.
Dans ce modèle, le cabinet vendrait presque un système d’exploitation fiscal de l’entreprise.
⸻
Une plateforme plutôt que mille heures ?
Aujourd’hui, une multinationale utilise parfois séparément :
un ERP,
un logiciel comptable,
un moteur TVA,
une application Pillar Two,
un système de prix de transfert,
un outil de reporting
et plusieurs cabinets de conseil.
Demain, certains acteurs chercheront probablement à intégrer ces fonctions.
Le schéma deviendrait :
ERP
↓
données comptables
↓
IA fiscale
↓
classification automatique
↓
calcul et contrôle
↓
détection des risques
↓
déclarations et reporting
↓
validation humaine.
Le client ne paierait alors plus seulement des honoraires.
Il paierait :
une licence, un abonnement, un managed service et une validation professionnelle.
C’est une logique beaucoup plus proche de l’économie du logiciel.
⸻
Vont-ils remplacer leurs fiscalistes par des développeurs ?
Probablement pas de manière aussi simple.
Une intelligence artificielle fiscale construite uniquement par des informaticiens pourrait produire des résultats technologiquement impressionnants mais fiscalement dangereux.
Une véritable plateforme fiscale doit réunir :
fiscalistes,
juristes,
comptables,
économistes,
data scientists,
ingénieurs logiciels,
architectes cloud
et spécialistes de cybersécurité.
La transformation sera donc probablement moins :
fiscalistes → développeurs
que :
équipes fiscales traditionnelles → équipes hybrides fiscalité-technologie.
⸻
Mais certains emplois fiscaux sont clairement exposés
La base de la pyramide pourrait néanmoins se réduire.
Les emplois les plus exposés sont ceux consacrés principalement à :
la recherche standardisée,
la compilation documentaire,
les rapprochements,
les contrôles répétitifs,
la préparation de déclarations
et certaines rédactions standardisées.
Le cabinet de demain pourrait donc compter :
moins de juniors généralistes,
mais davantage de :
tax technologists,
data engineers,
AI engineers,
product managers,
spécialistes ERP
et fiscalistes seniors.
⸻
Le grand paradoxe : qui formera les experts de demain ?
Cette transformation soulève toutefois une question majeure.
Les juniors apprennent traditionnellement le métier grâce aux travaux que l’IA commence précisément à automatiser.
Ils recherchent.
Ils préparent.
Ils corrigent.
Ils voient leurs erreurs.
Puis, progressivement, ils comprennent pourquoi une solution est préférable à une autre.
Si la machine absorbe entièrement ces tâches, comment former les futurs managers, directors et partners ?
L’IA peut améliorer immédiatement la productivité tout en fragilisant le processus de formation des experts futurs.
Les grands cabinets devront donc repenser leur système d’apprentissage.
⸻
Le développeur devient une fonction de production
Autre révolution culturelle.
Pendant longtemps, l’informatique constituait principalement une fonction de support pour les cabinets professionnels.
Demain, celui qui développe :
l’algorithme,
l’agent IA,
le moteur de calcul,
l’architecture de données
et l’interface utilisateur
participe directement à la production du service fiscal.
Le développeur n’est donc plus simplement celui qui maintient les ordinateurs des fiscalistes.
Il participe à la fabrication du produit vendu au client.
⸻
Les Big Four pourraient vendre leur propre intelligence fiscale
C’est probablement l’évolution la plus importante.
Une plateforme installée chez un client pourrait analyser en permanence les transactions et signaler :
risque TVA détecté ;
opération potentiellement déclarable sous DAC6 ;
anomalie de prix de transfert ;
risque d’établissement stable ;
retenue à la source incohérente.
Le cabinet ne serait plus uniquement appelé après l’apparition d’un problème.
Il serait présent continuellement dans l’infrastructure financière et fiscale du client.
La différence économique est fondamentale.
Un consultant ne peut vendre qu’un nombre limité d’heures.
Un logiciel peut être utilisé simultanément par des milliers de clients.
⸻
Les marges pourraient même augmenter
Voilà pourquoi l’IA ne signifie pas nécessairement la fin des milliards.
Elle pourrait simplement déplacer les milliards.
Dans l’ancien modèle :
davantage de clients → davantage de consultants nécessaires.
Dans le modèle logiciel :
une plateforme développée une fois peut être déployée auprès de centaines ou milliers d’entreprises.
Le coût marginal de chaque client supplémentaire devient beaucoup plus faible.
La technologie pourrait donc simultanément :
détruire certaines heures facturables et créer des marges beaucoup plus élevées ailleurs.
⸻
Et maintenant arrivent Microsoft, SAP, Oracle et les Tax Tech
Cette transformation ouvre cependant une nouvelle bataille.
Si les Big Four deviennent davantage technologiques, les entreprises technologiques peuvent, elles aussi, remonter vers le conseil.
SAP possède déjà une partie considérable des données transactionnelles des grandes entreprises.
Oracle est profondément présent dans leurs systèmes financiers.
Microsoft contrôle une partie importante de leur environnement bureautique, cloud et IA.
Les éditeurs spécialisés dans la Tax Tech possèdent leurs propres moteurs fiscaux.
La concurrence de demain pourrait donc ne plus simplement opposer :
Deloitte à PwC, EY et KPMG.
Elle pourrait opposer :
Big Four
contre Tax Tech
contre ERP
contre géants du cloud et de l’IA
contre cabinets spécialisés augmentés par l’intelligence artificielle.
⸻
Alors, est-ce la fin des milliards ?
Probablement pas.
Mais leur origine pourrait changer profondément.
Les grands cabinets pourraient progressivement gagner moins d’argent avec les tâches reproductibles effectuées par des armées de juniors et davantage avec :
les plateformes,
les abonnements,
les logiciels,
les managed services,
les données,
les solutions IA
et l’expertise stratégique premium.
Nous passerions ainsi progressivement :
de la vente du temps
à
la vente de l’intelligence fiscale.
⸻
Kadir Duran — Le véritable basculement
La question n’est finalement pas de savoir si l’intelligence artificielle va faire disparaître Deloitte, PwC, EY ou KPMG.
Ces organisations possèdent trop de ressources, de données, de clients et d’expertise pour être considérées uniquement comme les victimes de cette révolution.
Elles pourraient au contraire en devenir certains des principaux bénéficiaires.
La véritable question est ailleurs :
Que restera-t-il du modèle économique historique du conseil lorsque cinq minutes de traitement informatique remplaceront cinq heures de travail humain ?
Pendant des décennies, les grands cabinets possédaient trois ressources rares :
l’information,
les experts
et le temps de travail spécialisé.
L’intelligence artificielle rend l’accès à l’information beaucoup moins rare.
Elle accélère la première analyse.
Elle automatise une partie de la production.
Il reste alors la ressource la plus difficile à automatiser :
le jugement.
Savoir qu’un texte existe ne suffit pas.
Il faut savoir comment l’appliquer.
Savoir qu’un risque existe ne suffit pas.
Il faut décider s’il est acceptable.
Savoir qu’une structure est juridiquement possible ne suffit pas.
Il faut déterminer si elle sera encore défendable cinq ans plus tard lors d’un contrôle fiscal.
C’est probablement vers cette fiscalité-là que nous allons.
⸻
De l’industrie de l’heure facturable à l’industrie de l’intelligence fiscale
L’intelligence artificielle n’annonce donc pas nécessairement la fin du fiscaliste.
Elle pourrait en revanche annoncer le déclin du modèle dans lequel une grande partie de la valeur était liée au nombre d’heures consacrées à rechercher, compiler, comparer et rédiger.
Demain, un expert sera peut-être moins rémunéré parce qu’il a passé vingt heures à chercher une réponse.
Il le sera parce qu’il sait quelle réponse retenir lorsque l’intelligence artificielle lui en propose vingt.
Et c’est peut-être là que se trouve la véritable révolution.
Les Big Four ne vont probablement pas disparaître. Mais l’époque où la taille du cabinet, le nombre de collaborateurs et le volume d’heures facturables suffisaient à assurer leur domination pourrait progressivement toucher à sa fin.
Les cabinets fiscaux de demain ne seront peut-être plus seulement des entreprises de conseil.
Ils pourraient devenir des entreprises de technologie fiscale, combinant logiciels, données, intelligence artificielle et expertise humaine.
Et la question qui mesurera leur puissance pourrait alors changer.
On ne demandera plus seulement :
« Combien de fiscalistes travaillent chez vous ? »
Mais :
« Quelle technologie fiscale possédez-vous ? Quelles données savez-vous exploiter ? Et jusqu’où votre intelligence artificielle peut-elle transformer le travail humain sans perdre le jugement professionnel qui donne sa valeur au conseil ? »
C’est là que pourrait se jouer la prochaine grande bataille du conseil fiscal mondial.
Kadir Duran
Bruxelles Korner
Yorum Yazın