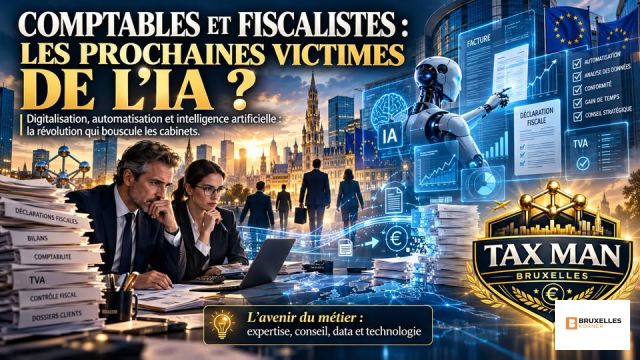


Comptables et fiscalistes : les prochaines victimes de l’IA ?
Après avoir bouleversé l’industrie, la communication, le droit et le conseil, l’intelligence artificielle s’attaque désormais à deux professions longtemps considérées comme protégées par leur technicité : la comptabilité et la fiscalité. Digitalisation, facturation électronique, automatisation et IA pourraient-elles réduire drastiquement les effectifs des cabinets ? Et les grands groupes de conseil fiscal sont-ils en train de devenir des entreprises de logiciels ?
Chronique de Kadir Duran — Bruxelles Korner / Tax Man Bruxelles

Pendant des décennies, le comptable et le fiscaliste ont occupé une position particulière dans l’économie.
L’entreprise pouvait réduire certains coûts, automatiser une usine, externaliser son informatique ou supprimer des intermédiaires. Mais lorsqu’il fallait établir des comptes, déposer une déclaration TVA, calculer l’impôt, préparer un bilan, analyser une restructuration ou défendre un dossier devant l’administration, elle avait besoin d’un professionnel.
Cette sécurité est aujourd’hui remise en question.
Non pas parce que la fiscalité et la comptabilité deviennent inutiles.
Au contraire.
Mais parce que les machines apprennent progressivement à accomplir une partie considérable du travail sur lequel reposait leur modèle économique.
La question n’est donc plus seulement : l’IA va-t-elle aider les comptables et les fiscalistes ?
La véritable question devient :
Combien de comptables et de fiscalistes faudra-t-il encore demain pour produire le même volume de travail ?
Et derrière cette question apparaît une transformation beaucoup plus profonde de toute l’industrie du conseil.
⸻
Première rupture : la comptabilité n’est plus nécessairement produite par un comptable
Pendant longtemps, une facture suivait une chaîne relativement classique.
Elle était reçue.
Puis classée.
Encodée.
Imputée dans un compte comptable.
Contrôlée.
Payée.
Rapprochée avec la banque.
Intégrée dans une déclaration TVA.
Puis finalement utilisée pour produire les comptes et le bilan.
Chaque étape nécessitait une intervention humaine.
Cette architecture est en train de disparaître.
Aujourd’hui, une facture numérique peut théoriquement parcourir une chaîne beaucoup plus courte :
facture électronique
→ lecture automatique
→ reconnaissance du fournisseur
→ proposition d’imputation
→ validation TVA
→ rapprochement bancaire
→ comptabilisation
→ reporting.
Le professionnel n’intervient plus nécessairement pour effectuer l’opération.
Il intervient lorsque le système rencontre une exception.
C’est une différence fondamentale.
⸻
Le comptable passe de producteur à contrôleur
C’est probablement l’un des bouleversements les plus importants de la profession.
Hier, le comptable produisait une grande partie de l’information.
Demain, il pourrait surtout :
contrôler, corriger, interpréter et certifier.
Le changement paraît subtil.
Économiquement, il est immense.
Car si un logiciel peut traiter automatiquement 80 % des opérations ordinaires, le cabinet n’a plus besoin du même nombre de collaborateurs pour gérer 500 dossiers.
Le problème n’est donc pas nécessairement la disparition complète du comptable.
Le problème est la disparition potentielle d’une partie de l’emploi comptable intermédiaire.
⸻
Deuxième question : les Big Four vont-ils devenir des entreprises de logiciels fiscaux ?
C’est ici que le débat devient encore plus intéressant.
Deloitte, PwC, EY, KPMG et les autres grands réseaux ont bâti leur puissance sur un modèle largement fondé sur le capital humain.
Ils recrutaient énormément.
Des juniors effectuaient les premières analyses.
Les seniors les contrôlaient.
Les managers coordonnaient.
Les directors supervisaient.
Les partners géraient la relation avec le client.
Cette pyramide avait aussi une justification économique très simple :
chaque collaborateur produisait des heures facturables.
Mais qu’arrive-t-il lorsqu’un agent d’intelligence artificielle réalise en quelques minutes une recherche qui nécessitait auparavant plusieurs heures ?
La réponse pourrait profondément transformer les grands cabinets.
⸻
De « Tax Advisory Firm » à « Tax Technology Company »
Les grands réseaux pourraient progressivement développer quatre activités simultanément.
Le conseil
Il restera indispensable pour les situations complexes, les restructurations, les acquisitions, les contrôles et les contentieux.
Le logiciel fiscal
Des plateformes capables de gérer TVA, obligations déclaratives, prix de transfert, reporting et fiscalité internationale.
L’intelligence artificielle
Des agents spécialisés capables de rechercher, analyser, comparer et détecter des anomalies.
Les services managés
Le client n’achèterait plus uniquement une consultation.
Il pourrait acheter :
une plateforme fiscale permanente, surveillée par le cabinet.
Ce changement transforme complètement le modèle économique.
⸻
Demain, le cabinet pourrait vendre davantage une machine que des heures
Imaginons une multinationale.
Au lieu d’appeler son cabinet uniquement lorsqu’un problème fiscal apparaît, elle pourrait utiliser en permanence une plateforme développée ou opérée par celui-ci.
Cette plateforme recevrait les données issues de :
l’ERP,
la comptabilité,
les factures,
la paie,
les transactions internationales,
les contrats.
L’intelligence artificielle analyserait continuellement les flux.
Elle pourrait signaler :
Risque TVA détecté.
Transaction potentiellement soumise à retenue à la source.
Anomalie de prix de transfert.
Risque d’établissement stable.
Opération nécessitant une analyse réglementaire supplémentaire.
Le fiscaliste n’arriverait donc plus après le problème.
Il superviserait une infrastructure qui détecte le problème avant lui.
⸻
La question dérangeante : faudra-t-il encore autant de fiscalistes ?
Probablement pas pour effectuer le même volume de travail.
C’est précisément là que se situe le risque social de cette révolution.
Si un cabinet peut réaliser avec :
300 fiscalistes + plateforme IA
ce qu’il réalisait auparavant avec :
700 ou 1.000 collaborateurs,
la logique économique poussera inévitablement à rationaliser les effectifs.
Les cabinets peuvent donc simultanément :
réduire certains profils fiscaux,
et recruter davantage :
d’ingénieurs logiciels,
de data scientists,
de spécialistes IA,
d’architectes cloud,
de spécialistes ERP
et de product managers.
Mais cela ne signifie pas que le développeur remplacera totalement le fiscaliste.
Ce serait une erreur stratégique.
⸻
Une intelligence artificielle fiscale sans fiscaliste peut devenir dangereuse
Une IA peut identifier une disposition fiscale.
Elle peut rechercher une convention.
Elle peut comparer plusieurs régimes.
Elle peut résumer une jurisprudence.
Mais elle ne comprend pas nécessairement correctement toutes les conséquences économiques d’une opération complexe.
Une restructuration internationale peut simultanément soulever des questions de :
TVA,
impôt des sociétés,
retenues à la source,
prix de transfert,
droit des sociétés,
droit social,
comptabilité,
conventions fiscales
et réglementation européenne.
Une réponse techniquement correcte dans un domaine peut produire une catastrophe dans un autre.
Le modèle gagnant ne sera donc probablement pas :
développeurs contre fiscalistes.
Mais plutôt :
développeurs + fiscalistes + data + IA.
⸻
Kadir Duran : « Les cabinets fiscaux pourraient devenir des sociétés technologiques »
C’est probablement là que se trouve le véritable changement.
À mon sens, les grands cabinets ne deviendront pas purement des sociétés informatiques.
Mais ils pourraient progressivement ressembler à des sociétés technologiques spécialisées dans la fiscalité.
Leur principal actif ne sera plus seulement constitué de milliers de professionnels.
Il sera composé de :
leurs données,
leurs modèles,
leurs plateformes,
leurs algorithmes,
leurs méthodologies
et leurs experts.
Dans ce modèle, le fiscaliste restera indispensable.
Mais peut-être beaucoup moins nombreux.
Et surtout beaucoup plus spécialisé.
Le cabinet pourrait parfaitement préférer demain :
50 fiscalistes seniors + 20 ingénieurs IA
à
150 fiscalistes effectuant une grande quantité de travaux répétitifs.
Ce serait une rupture historique pour la profession.
⸻
Troisième question : les comptables seront-ils également victimes de la simplification et de l’IA ?
Ici, la réponse doit être encore plus claire.
Oui, probablement.
Et certaines fonctions comptables pourraient être touchées avant le conseil fiscal complexe.
Pourquoi ?
Parce que la comptabilité contient énormément de processus structurés.
Une machine adore les processus structurés.
Elle adore les règles.
Elle adore les répétitions.
Elle adore les correspondances entre données.
C’est précisément ce que représente une partie importante de la production comptable.
⸻
Qui est réellement menacé ?
Tous les comptables ne présentent évidemment pas le même niveau d’exposition.
Le comptable d’encodage
C’est probablement le plus exposé.
Si sa valeur principale consiste à :
encoder des factures,
classer des documents,
effectuer des rapprochements
et préparer des écritures standards,
l’automatisation attaque directement son métier.
Le comptable de conformité
Il restera nécessaire, mais travaillera de plus en plus avec des systèmes automatisés.
Les contrôles de cohérence, déclarations périodiques, clôtures ou tableaux standards peuvent être largement assistés.
Le comptable-conseil
Il pourrait au contraire devenir encore plus important.
Pourquoi ?
Parce qu’un entrepreneur ne veut pas seulement savoir que son bénéfice est de 125.000 euros.
Il veut savoir :
Pourquoi ?
Est-ce durable ?
Puis-je investir ?
Puis-je engager ?
Puis-je distribuer un dividende ?
Dois-je créer une autre société ?
Comment financer mon développement ?
Quels risques suis-je en train de prendre ?
Et ici, nous ne sommes plus dans l’encodage.
Nous sommes dans le jugement.
⸻
Le métier pourrait passer de « comptable » à « conseiller financier de l’entrepreneur »
C’est probablement l’évolution la plus intéressante.
L’ancien comptable disait :
« Voici votre bilan. »
Le comptable augmenté pourra dire :
« Votre marge a diminué de 4 %. »
« Vos coûts salariaux progressent plus rapidement que votre chiffre d’affaires. »
« Votre trésorerie pourrait devenir tendue dans quatre mois. »
« Ce client représente une concentration de risque importante. »
« Votre investissement pourrait être structuré différemment. »
L’IA produira les données.
Le professionnel devra produire la décision.
⸻
Mais il existe une menace supplémentaire : le logiciel devient conseiller
Pendant longtemps, le logiciel comptable était simplement un outil utilisé par le comptable.
La relation était :
client → comptable → logiciel.
Cette relation pourrait devenir :
client → logiciel IA → comptable en cas de besoin.
Cela change totalement le rapport de force.
Le logiciel pourra bientôt dire directement au chef d’entreprise :
« Vos dépenses sont supérieures de 12 % à la moyenne des six derniers mois. »
« Votre marge brute se détériore. »
« Votre trésorerie pourrait devenir négative dans trois mois. »
« Cette facture semble inhabituelle. »
Le logiciel commence alors à accomplir une partie du rôle de conseiller.
⸻
La grande question économique : que restera-t-il à facturer ?
Voilà peut-être le sujet le plus sensible.
De nombreux cabinets comptables fonctionnent encore avec des honoraires mensuels relativement fixes.
Le client paie pour :
l’encodage,
la TVA,
les comptes,
les déclarations,
les conseils ponctuels.
Mais si 70 % du traitement devient automatisé, le client pourrait progressivement demander :
« Pourquoi dois-je continuer à payer le même prix ? »
Le secteur devra alors complètement redéfinir la valeur de son travail.
Le prix ne pourra plus être justifié par le volume d’opérations.
Il devra l’être par :
l’expertise,
la responsabilité,
la rapidité,
l’anticipation
et le conseil.
⸻
L’autre grande victime : le modèle pyramidal des cabinets
La question est comparable à celle des Big Four.
Beaucoup de cabinets forment leurs professionnels par le travail opérationnel.
Le jeune collaborateur apprend en :
encodant,
préparant les dossiers,
corrigeant les erreurs,
établissant les déclarations,
participant aux clôtures.
Mais si l’IA réalise les tâches simples, comment les jeunes professionnels acquerront-ils progressivement cette expérience ?
C’est un paradoxe considérable.
L’automatisation augmente la productivité aujourd’hui.
Mais elle peut également supprimer une partie du parcours d’apprentissage nécessaire à la formation de l’expert de demain.
⸻
La simplification administrative accélère encore le mouvement
La digitalisation publique joue également un rôle majeur.
Plus les administrations reçoivent directement :
les factures,
les données bancaires,
les déclarations structurées,
les informations des entreprises,
moins il est nécessaire de reconstruire manuellement ces informations.
La comptabilité devient progressivement un flux numérique continu.
Elle n’est plus seulement produite une fois par trimestre ou une fois par an.
Elle peut potentiellement devenir presque temps réel.
Et lorsque les données deviennent temps réel, le métier change complètement.
⸻
Kadir Duran : la comptabilité ne disparaîtra pas, mais le comptable d’hier pourrait disparaître
Il serait incorrect d’annoncer la mort du métier.
Les entreprises continueront à avoir besoin :
de contrôle,
de responsabilité,
d’explication,
de stratégie,
de défense fiscale
et de compréhension économique.
Mais il faut distinguer la profession du travail qu’elle accomplissait historiquement.
La comptabilité survivra.
Le comptable traditionnel, lui, devra profondément évoluer.
Celui qui s’accroche à l’encodage comme principale valeur professionnelle sera directement exposé.
Celui qui maîtrise :
la fiscalité,
les données,
la gestion,
les logiciels,
l’intelligence artificielle
et le conseil
pourrait au contraire devenir beaucoup plus productif et beaucoup plus précieux.
⸻
Moins de comptables, mais des comptables plus puissants ?
Voilà peut-être le scénario le plus probable.
Demain, un professionnel pourra gérer un volume de dossiers beaucoup plus important qu’aujourd’hui.
Il pourra disposer chaque matin d’un tableau indiquant :
les anomalies,
les échéances,
les risques,
les variations inhabituelles,
les clients nécessitant une intervention.
Il ne parcourra plus chaque dossier.
L’IA lui dira :
« Regardez celui-ci. »
Le métier deviendra alors une profession de gestion des exceptions.
Et cela pourrait permettre à un cabinet de réaliser avec dix personnes le travail qui nécessitait autrefois quinze ou vingt collaborateurs.
⸻
Conclusion — La révolution ne supprime pas les métiers, elle supprime certaines tâches
C’est probablement la clé de tout le débat.
L’intelligence artificielle ne détruit pas automatiquement une profession entière.
Elle commence par enlever les tâches :
répétitives,
prévisibles,
standardisées,
documentaires
et calculables.
Mais lorsqu’un métier est constitué à 60 ou 70 % de ces tâches, l’impact sur l’emploi peut néanmoins devenir considérable.
C’est pourquoi la formule :
« L’IA ne remplacera jamais le comptable »
peut être techniquement vraie tout en cachant une réalité économique beaucoup plus brutale.
Car la vraie question n’est pas :
L’IA remplacera-t-elle tous les comptables ?
La vraie question est :
Combien de comptables faudra-t-il demain pour accomplir le travail de cent comptables aujourd’hui ?
Et exactement la même question se pose désormais aux fiscalistes.
⸻
Opinion de Kadir Duran — Tax Man Bruxelles
Je ne crois pas à la disparition du fiscaliste ou du comptable.
Je crois en revanche à la disparition progressive du professionnel qui vend essentiellement du temps pour effectuer une opération qu’une machine peut accomplir presque instantanément.
Pendant longtemps, notre valeur professionnelle reposait sur notre capacité à produire l’information.
Demain, l’information sera produite automatiquement.
Notre véritable valeur sera donc ailleurs :
comprendre, contrôler, interpréter, anticiper et décider.
Et c’est pourquoi la question cruciale des prochaines années ne sera probablement pas :
« Quel logiciel utilisez-vous ? »
Elle deviendra :
« Que savez-vous encore faire que votre logiciel ne sait pas faire ? »
Pour les comptables comme pour les fiscalistes, cette question pourrait déterminer qui survivra à la prochaine décennie.
Kadir Duran
Tax Man Bruxelles — Bruxelles Korner
Yorum Yazın