

Franchise TVA : comment fonctionne ce régime et que prévoit la hausse à 30.000 euros ?
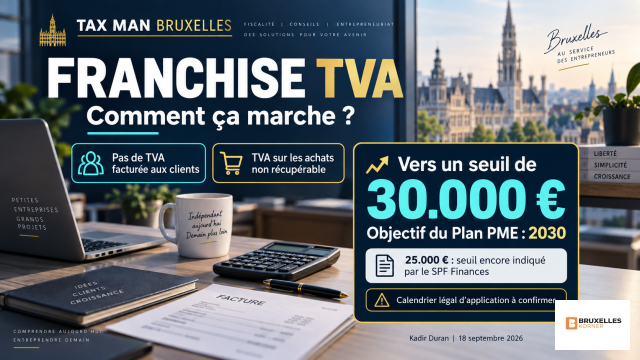
La franchise TVA allège les démarches des petites entreprises, mais comporte une contrepartie : la TVA payée sur les achats reste à leur charge. Le Plan PME prévoit d’élargir progressivement son accès, avec un objectif de 30.000 euros en 2030.
Par Kadir Duran — Tax Man Bruxelles | 18 septembre 2026

Avant de parler du nouveau seuil annoncé, il faut comprendre ce que permet la franchise TVA. Une entreprise qui bénéficie de ce régime ne facture pas de TVA à ses clients pour ses opérations couvertes et ne dépose pas de déclarations périodiques. En revanche, elle ne récupère pas la TVA payée sur ses achats professionnels. Source : SPF Finances
Prenons un exemple simplifié. Un prestataire franchisé fixe le prix d’un service à 100 euros : son client paie 100 euros, sans supplément de TVA. Si ce prestataire achète du matériel à 100 euros hors TVA, soumis à 21 %, il paie 121 euros à son fournisseur. Les 21 euros de TVA ne sont pas récupérables. Il conserve naturellement la liberté de fixer ses prix en tenant compte de ses coûts.
La franchise reste assortie d’obligations : numéro de TVA, facturation, comptabilité et listing annuel des clients. Certaines opérations internationales peuvent également nécessiter des déclarations spécifiques. Source : SPF Finances
Au 18 septembre 2026, la page consultée du SPF Finances indique encore un plafond de 25.000 euros de chiffre d’affaires annuel hors TVA. Ce montant concerne les ventes et prestations prises en compte, avant déduction des frais. Des secteurs et opérations sont exclus ; un début d’activité en cours d’année entraîne une adaptation du seuil au prorata. Source : SPF Finances
Quelles activités sont exclues de la franchise TVA ?
Un chiffre d’affaires inférieur au plafond ne suffit pas. Le SPF Finances signale les exclusions suivantes :
| Activité ou structure | Portée de l’exclusion |
|---|---|
| Travaux immobiliers | Les entreprises effectuant les travaux immobiliers visés par l’exclusion ne peuvent pas bénéficier du régime. |
| Horeca soumis au système de caisse enregistreuse (SCE) | L’exclusion vise les entreprises tenues d’utiliser ce système ; elle ne doit pas être étendue automatiquement à tout l’horeca. |
| Livraisons de matériaux usagés | Les entreprises réalisant les livraisons visées sont exclues. Cette catégorie ne doit pas être confondue avec l’ensemble du commerce de biens d’occasion. |
| Unités TVA | Les entreprises regroupées au sein d’une unité TVA ne peuvent pas appliquer la franchise dans ce cadre. |
Il faut également distinguer l’exclusion d’une entreprise de l’exclusion d’une opération. Le SPF Finances précise que certaines opérations ne bénéficient pas de la franchise, sans empêcher nécessairement l’entreprise de l’appliquer à ses autres opérations admissibles.
En présence d’activités multiples, l’éligibilité doit donc être examinée avant de demander la franchise. Source : SPF Finances — conditions d’accès et exclusions
L’intérêt du régime dépend donc de l’activité. Avec peu d’achats et une clientèle de particuliers, l’allègement peut être appréciable. Avec des investissements importants, le coût de la TVA non récupérable mérite un calcul préalable.
La nouveauté annoncée porte sur le plafond d’accès. La mesure n° 65 du Plan PME prévoit de passer de 25.000 à 30.000 euros, par augmentations annuelles de 1.000 euros, pour atteindre 30.000 euros en 2030. Elle prévoit aussi une évaluation annuelle des effets sur la compétitivité des entreprises au régime normal. Source : Plan PME officiel
Si elle est mise en œuvre selon ces orientations, cette hausse permettrait à davantage de petites activités de bénéficier de la franchise. Toutefois, le Plan PME ne suffit pas à prouver l’adoption parlementaire ni à fixer les dates juridiquement applicables. La vérification effectuée n’a pas permis de confirmer le texte récemment annoncé comme voté.
Il serait donc prématuré de présenter les 30.000 euros comme un plafond immédiatement utilisable. La page administrative peut ne pas encore refléter une modification récente ; seul l’examen du texte définitif et de son entrée en vigueur permettra de trancher.
Pour Tax Man Bruxelles, une simplification réussie doit aussi être compréhensible : chaque indépendant doit pouvoir identifier le seuil applicable, les obligations conservées et le coût réel du régime avant de faire son choix.
Yorum Yazın