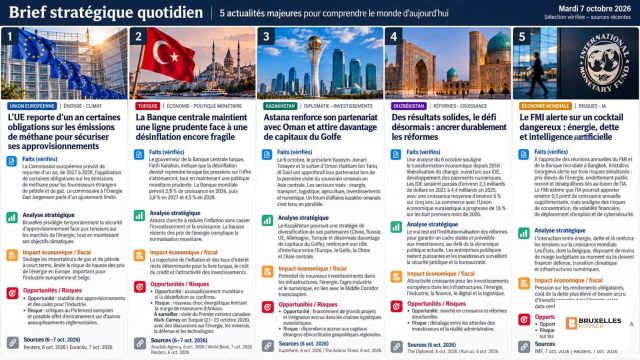


Brief stratégique quotidien — 7 octobre 2026
Les informations ci-dessous ont été vérifiées à partir de publications des 6 et 7 octobre 2026. La ligne de fond de ce matin est assez nette : le choc énergétique revient au centre du jeu économique, tandis que l’UE durcit progressivement sa logique de puissance commerciale et que l’Asie centrale continue d’attirer des capitaux en diversifiant ses partenaires.

1. UE — Le choc énergétique oblige Bruxelles à arbitrer entre climat et sécurité d’approvisionnement
Le fait. L’Union européenne prévoit de reporter d’un an l’application de certaines nouvelles obligations sur les émissions de méthane imposées aux fournisseurs étrangers de pétrole et de gaz. L’échéance passerait ainsi du 1er janvier 2027 à 2028. Le commissaire européen à l’Énergie Dan Jørgensen insiste toutefois sur le caractère limité de ce report.
Lecture stratégique. Ce qui pourrait apparaître comme un simple ajustement réglementaire révèle en réalité un changement de hiérarchie des priorités. Lorsque l’énergie devient chère ou incertaine, la sécurité d’approvisionnement reprend temporairement le dessus sur la vitesse de la transition réglementaire. Bruxelles cherche donc à préserver ses objectifs climatiques sans rendre plus difficile l’accès au LNG international.
Impact économique. C’est particulièrement important pour les économies industrielles européennes, mais également pour la Belgique : énergie, pétrochimie, transport et industrie restent très sensibles au prix du gaz et du pétrole. L’inflation de la zone euro avait déjà accéléré fin septembre sous l’effet du choc énergétique.
À surveiller : la réaction du Parlement européen, l’évolution des prix du LNG et surtout la possibilité que ce report « exceptionnel » ouvre la voie à d’autres assouplissements réglementaires.
⸻
2. Turquie — La Banque centrale refuse de déclarer trop tôt la victoire contre l’inflation
Le fait. Le gouverneur de la Banque centrale turque, Fatih Karahan, a déclaré devant une commission parlementaire que la désinflation devrait retrouver du rythme lorsque les pressions actuelles sur l’offre s’atténueront. Il a néanmoins confirmé le maintien d’une politique monétaire prudente.
La Banque mondiale prévoit parallèlement une croissance turque de 2,8 % en 2026, avant une accélération à 3,8 % en 2027 et 4,5 % en 2028.
Lecture stratégique. Ankara se trouve devant un arbitrage classique mais difficile : diminuer suffisamment l’inflation sans casser l’investissement, le crédit et la croissance. Le renchérissement international de l’énergie complique cette normalisation parce que la Turquie demeure fortement exposée aux importations énergétiques.
Impact économique. Pour les entreprises européennes et turques, la variable déterminante reste donc le couple inflation–taux d’intérêt, auquel s’ajoutent la livre turque et les coûts énergétiques.
Un autre signal mérite attention : le Premier ministre canadien Mark Carney effectuera du 21 au 23 octobre la première visite bilatérale d’un chef de gouvernement canadien en Turquie. Énergie, minerais, défense, aéronautique et technologies figurent parmi les secteurs annoncés.
Scénario à surveiller : une désinflation suffisamment rapide permettrait à Ankara d’assouplir progressivement sa politique monétaire. Une nouvelle poussée énergétique réduirait considérablement cette marge.
⸻
3. Kazakhstan — Astana ouvre davantage son jeu vers le Golfe
Le fait. Le président Kassym-Jomart Tokayev et le sultan d’Oman Haitham bin Tariq Al Said ont approfondi le 6 octobre le partenariat entre leurs pays à l’occasion de la première visite du souverain omanais en Asie centrale.
Les secteurs identifiés comprennent énergie, transport, logistique, agriculture, investissements et numérique. Un forum d’affaires kazakho-omanais s’est tenu parallèlement à la visite.
Lecture stratégique. Ce dossier dépasse largement Oman.
Le Kazakhstan poursuit une stratégie de diversification particulièrement visible : Chine, Russie, UE, Allemagne, Turquie et désormais davantage de capitaux du Golfe. Après la proposition récente de Tokayev de créer une plateforme financière et d’investissement Kazakhstan-Allemagne, Astana cherche manifestement à multiplier les sources de financement plutôt qu’à dépendre d’un seul bloc économique.
Cela renforce également le rôle potentiel du Kazakhstan comme interface entre Europe, Golfe, Chine et Asie centrale.
Impact économique. Les domaines les plus intéressants sont les infrastructures logistiques, l’énergie, l’agro-industrie et le financement des grands projets.
Opportunité à surveiller : la traduction des déclarations politiques en investissements omanais concrets et, surtout, leur articulation avec le Middle Corridor transcaspien.
⸻
4. Ouzbékistan — Le véritable test commence : institutionnaliser les réformes
Le fait. Une analyse publiée le 6 octobre souligne l’ampleur de la transformation économique ouzbèke depuis 2016 : libéralisation du change, ouverture aux investissements étrangers, développement des paiements numériques et multiplication des projets financiers internationaux.
Les IDE seraient passés d’environ 2,3 milliards de dollars en 2021 à 4,4 milliards en 2025, tandis que l’économie a enregistré en moyenne environ 6 % de croissance annuelle sur les cinq dernières années.
Mais le sujet devient désormais moins la réforme elle-même que sa durabilité institutionnelle.
Lecture stratégique. C’est probablement l’une des questions économiques les plus importantes d’Asie centrale : l’Ouzbékistan peut-il passer d’une ouverture impulsée politiquement par le sommet de l’État à une économie dans laquelle les investisseurs considèrent les règles comme suffisamment prévisibles indépendamment des personnes ?
Les entreprises publiques restent puissantes dans plusieurs secteurs et les investisseurs surveillent la sécurité juridique, la bureaucratie et la disponibilité de main-d’œuvre qualifiée.
Parallèlement, Tachkent continue de se rapprocher économiquement de l’espace eurasiatique : le commerce avec les pays de l’Union économique eurasiatique a progressé de 16 % sur les huit premiers mois de 2026, selon les chiffres présentés par le Premier ministre Abdulla Aripov.
Opportunité. Pour les entreprises européennes, les secteurs à suivre restent les infrastructures, énergie, industrie, finance, digitalisation et logistique.
Risque. Une ouverture économique très rapide sans consolidation équivalente du cadre institutionnel peut produire un décalage entre les attentes des investisseurs et la réalité administrative.
⸻
5. Économie mondiale — Le FMI identifie un cocktail dangereux : énergie + dette + IA
Le fait. À l’approche des réunions annuelles du FMI et de la Banque mondiale à Bangkok, Kristalina Georgieva alerte sur trois risques simultanés : prix élevés de l’énergie, endettement public record et déséquilibres liés au boom de l’intelligence artificielle.
Le FMI estime parallèlement que l’IA pourrait apporter environ 0,5 point de croissance annuelle supplémentaire, mais avertit des risques de concentration économique, volatilité financière, déplacement de certains emplois et cybersécurité.
Lecture stratégique. C’est probablement le point transversal du brief de ce matin.
Le problème n’est plus uniquement l’inflation. Un pétrole durablement élevé produit une chaîne :
énergie → inflation → taux d’intérêt → coût de la dette → investissement → croissance.
Pour des États européens déjà fortement endettés, dont la Belgique, cette mécanique est particulièrement importante. Les gouvernements disposent alors de moins de latitude budgétaire précisément au moment où ils doivent financer défense, énergie, infrastructures, transition climatique et vieillissement démographique.
L’IA ajoute un paradoxe supplémentaire : elle peut améliorer fortement la productivité, mais nécessite simultanément capital, électricité, data centers et infrastructures numériques.
À surveiller : les nouvelles prévisions du FMI, les rendements obligataires européens et américains, le pétrole et le LNG.
⸻
Le signal stratégique du jour
Ces cinq dossiers paraissent différents, mais ils racontent en réalité la même transformation de l’économie internationale.
La mondialisation ne disparaît pas. Elle devient plus politique.
L’Europe assouplit temporairement certaines contraintes énergétiques ; la Turquie tente de préserver sa désinflation ; le Kazakhstan cherche simultanément l’Europe et le Golfe ; l’Ouzbékistan veut transformer son ouverture en système économique durable ; et le FMI avertit que l’énergie, la dette et l’IA commencent à interagir.
La question déterminante pour les prochains mois sera donc moins « qui connaît la croissance la plus rapide ? » que :
quels États disposent encore de suffisamment d’énergie, de financement et de marge budgétaire pour conduire leur stratégie économique sans devenir dépendants d’un autre acteur ?
C’est probablement là que se situera une partie essentielle des nouveaux rapports de force économiques de 2027
Yorum Yazın