

TAX MAN BRUXELLES | ANALYSE FISCALE ET ÉCONOMIQUE
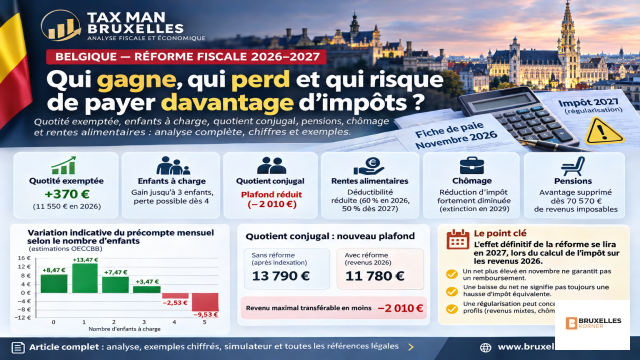
BELGIQUE — RÉFORME FISCALE 2026–2027 : QUI GAGNE, QUI PERD ET QUI RISQUE DE PAYER DAVANTAGE D’IMPÔTS ?
Bruxelles, vendredi 13 novembre 2026
Analyse fiscale — Tax Man Bruxelles
Précompte professionnel, quotité exemptée, enfants à charge, quotient conjugal, pensions, chômage et rentes alimentaires : derrière la promesse d'une réduction de l'impôt sur le travail, la réforme belge produit des conséquences très différentes selon les contribuables.

Introduction — Une réforme fiscale aux effets contradictoires
Depuis le 1er novembre 2026, une nouvelle étape de la réforme de l'impôt des personnes physiques (IPP) entre dans le calcul du précompte professionnel en Belgique.
Pour certains salariés, le changement se traduit par quelques euros supplémentaires sur le salaire net mensuel. Pour d'autres, notamment certains couples disposant d'un seul revenu professionnel, la réforme peut au contraire entraîner une diminution du salaire net disponible.
Mais le véritable enjeu dépasse la fiche de paie de novembre.
Une partie des conséquences fiscales de la réforme ne sera définitivement constatée qu'en 2027, lors de l'établissement de l'impôt sur les revenus perçus en 2026.
La question fondamentale est donc la suivante : la réforme améliore-t-elle réellement le pouvoir d'achat des contribuables ou modifie-t-elle aussi la répartition de la charge fiscale entre les différentes catégories de ménages ?
L'analyse publiée le 13 novembre 2026 par Emmanuel Degrève, président de l'Ordre des Experts-Comptables et Comptables Brevetés de Belgique (OECCBB), apporte des éléments chiffrés précieux. Elle permet notamment de distinguer l'effet immédiat sur la rémunération de l'incidence fiscale annuelle.
Tax Man Bruxelles examine ici ces mesures sous trois angles : leur fondement juridique, leurs conséquences financières et les risques de régularisation en 2027.
1. Le cadre juridique : ce qui change réellement au 1er novembre 2026
La réforme repose principalement sur deux textes :
La loi du 15 juillet 2026 portant réforme de l'impôt des personnes physiques, publiée au Moniteur belge le 29 juillet 2026.
L'arrêté royal du 27 septembre 2026, publié le 2 octobre 2026, modifiant les règles relatives au précompte professionnel et applicable, sauf dérogations, aux revenus payés ou attribués à partir du 1er novembre 2026.
Le dossier parlementaire 56-1243 a été adopté par la Chambre des représentants le 9 juillet 2026. L'arrêté royal confirme notamment la nouvelle quotité exemptée, les montants des réductions pour enfants à charge et les plafonds du quotient conjugal.
La Chambre+1
Il faut cependant distinguer trois périodes.
Période | Conséquence fiscale |
|---|---|
Janvier à octobre 2026 | Précompte généralement retenu selon les anciens paramètres pour les mesures de novembre |
Novembre et décembre 2026 | Application des nouveaux paramètres concernés aux rémunérations |
Exercice d'imposition 2027 | Calcul de l'impôt définitif sur les revenus 2026, avec régularisations éventuelles |
Le précompte professionnel est une avance sur l'impôt, et non l'impôt définitif.
Cette distinction est essentielle. Une augmentation du salaire net ne garantit pas un remboursement fiscal ultérieur, et une diminution du salaire net ne signifie pas automatiquement que l'impôt définitif augmentera dans les mêmes proportions.
2. La quotité exemptée passe à 11 550 € : une augmentation favorable, mais limitée
La quotité exemptée d'impôt constitue la partie du revenu imposable qui bénéficie d'une exonération fiscale, dans les conditions fixées par le CIR 92.
Pour les revenus 2026, elle est fixée à 11 550 €, contre 11 180 € dans le scénario de simple indexation sans réforme.
Sans réforme, après indexation
11 180 €
Avec réforme — revenus 2026
11 550 €
Augmentation supplémentaire
+370 €
Comparaison de la quotité exemptée : la réforme ajoute 370 € à la base qui résulterait de la seule indexation.
Pour une personne isolée bénéficiant entièrement de la réduction correspondante, l'avantage fiscal fédéral indicatif s'établit à :
\[ 370\,€\times25\%=92,50\,€ \]
Soit environ 7,71 € par mois, hors additionnels communaux.
Dans les barèmes du précompte de novembre, l'effet mensuel indicatif atteint environ 8,47 € pour une personne isolée sans enfant.
L'étude de l'OECCBB souligne toutefois que cet avantage dépend du revenu réellement imposable et des autres réductions fiscales auxquelles le contribuable peut prétendre.

Analyse de Tax Man Bruxelles
L'augmentation de la quotité exemptée est une évolution favorable pour les contribuables qui peuvent en bénéficier intégralement.
Elle ne constitue cependant pas une augmentation générale des salaires, ni un avantage identique pour tous.
Les contribuables dont les revenus sont insuffisants pour absorber la quotité exemptée peuvent ne pas bénéficier pleinement de cette augmentation.
Par ailleurs, pour certains revenus de remplacement, la hausse peut être neutralisée en tout ou en partie par le mécanisme de réduction d'impôt correspondant.
L'avantage annoncé doit donc être apprécié à partir de la situation fiscale globale et non uniquement du salaire brut.
3. Les familles avec enfants : une redistribution fiscale moins favorable aux familles nombreuses
La réforme modifie les suppléments de quotité exemptée liés aux enfants fiscalement à charge.
Elle prévoit notamment une augmentation progressive des suppléments pour le premier et le deuxième enfant, tout en gelant l'indexation de plusieurs suppléments familiaux pendant la période transitoire.
Le résultat est contrasté : certaines familles voient leur avantage augmenter, tandis que d'autres peuvent subir une diminution par rapport au régime qui aurait résulté de l'indexation sans réforme.
Comparaison selon le nombre d'enfants à charge
Les chiffres suivants sont issus des simulations de l'OECCBB, établies pour des revenus suffisants permettant d'utiliser la totalité de la quotité exemptée.
Enfants | Variation annuelle de l'impôt fédéral en faveur du ménage | Variation mensuelle indicative du net liée au précompte |
|---|---|---|
0 | +92,50 € | +8,47 € |
1 | +141 € | +13,47 € |
2 | +81 € | +7,47 € |
3 | +36 € | +3,47 € |
4 | −40 € env. | −2,53 € |
5 | −120 € env. | −9,53 € |
Le signe positif indique un avantage fiscal ou un net mensuel supérieur ; le signe négatif une dégradation par rapport au scénario sans réforme. Il s'agit d'effets isolés des mesures familiales, non d'un bilan complet du ménage. Source : simulations OECCBB.

Variation indicative du précompte mensuel selon le nombre d'enfants
En euros par mois, selon les simulations OECCBB, toutes choses égales par ailleurs.
Cette comparaison fait apparaître un changement important : l'avantage lié à l'augmentation de la quotité exemptée de base peut être compensé, puis dépassé, par les effets du gel de l'indexation des suppléments familiaux.
Dans ces hypothèses, la compensation demeure positive jusqu'à trois enfants, mais devient négative à partir de quatre.
Une question de cohérence de la politique familiale
La fiscalité belge joue traditionnellement un rôle de redistribution en fonction de la capacité contributive des ménages.
Or une famille nombreuse supporte généralement des dépenses structurelles plus importantes : logement, alimentation, éducation, mobilité et énergie.
Tax Man Bruxelles estime qu'une évaluation de la réforme doit intégrer ces charges réelles.
Une diminution relative de l'avantage fiscal des familles nombreuses ne peut pas être analysée uniquement comme un ajustement technique du barème. Elle soulève une question de politique familiale et de répartition de l'effort fiscal.
Il ne faut toutefois pas confondre cette évolution fiscale avec les allocations familiales, qui relèvent de dispositifs distincts, principalement régionaux.
4. Le quotient conjugal : le changement potentiellement le plus coûteux pour certains ménages
Le quotient conjugal permet, sous conditions, d'attribuer fiscalement une partie du revenu professionnel d'un conjoint à l'autre conjoint lorsque celui-ci ne dispose pas de revenus professionnels ou en perçoit de faibles.
Le mécanisme peut s'appliquer aux couples mariés et aux cohabitants légaux soumis à une imposition commune.
En principe, le transfert est limité à 30 % des revenus professionnels nets concernés, avec un plafond légal.
Pour les revenus 2026, la réforme réduit ce plafond.
PLAFOND ORDINAIRE DU QUOTIENT CONJUGAL
Sans réforme, après indexation
13 790 €
Avec réforme
11 780 €
Revenu maximal transférable en moins
−2 010 €
Le plafond particulier est de 12 790 € lorsque les deux conjoints remplissent la condition d'âge de 66 ans au 1er janvier 2027.

Attention : la diminution de 2 010 € ne constitue pas directement une augmentation d'impôt de 2 010 €.
Il s'agit d'une partie du revenu qui ne peut plus bénéficier du transfert fiscal. Sa taxation dépend notamment de la tranche marginale applicable.
Exemples de conséquences pour les couples à un seul revenu
Salaire brut mensuel | Augmentation annuelle estimée de l'impôt |
|---|---|
4 000 € | Pas d'effet estimé |
5 000 € | Environ 430 € |
7 500 € | Environ 540 € |
Ces exemples reprennent les hypothèses de l'OECCBB : douze salaires mensuels, cotisations personnelles ordinaires, frais professionnels forfaitaires, conjoint sans revenu et additionnels communaux de 7 %. Les situations réelles peuvent différer.
Tamtam Pro Blog
Un salarié percevant 5 000 € bruts par mois, dont le conjoint n'a pas de revenu, pourrait ainsi voir sa charge fiscale annuelle augmenter d'environ 430 €, sous ces hypothèses.
La fiche de paie de novembre n'intégrant que la modification courante du précompte, une régularisation complémentaire pourrait intervenir à l'exercice d'imposition 2027.
Analyse critique : la fiscalité tient-elle suffisamment compte du modèle familial ?
La réduction progressive du quotient conjugal traduit une orientation vers une fiscalité davantage individualisée.
Les défenseurs de cette évolution peuvent y voir un moyen de limiter un mécanisme qui avantage certains ménages à revenu unique et qui peut réduire l'incitation fiscale à une seconde activité professionnelle.
À l'inverse, ses opposants peuvent souligner que certains ménages ont organisé durablement leur vie familiale autour d'un seul revenu, notamment en raison de la garde des enfants, de la prise en charge de proches dépendants ou de l'absence d'emploi disponible pour le second conjoint.
Cette réforme peut donc créer des différences importantes entre deux ménages disposant du même revenu brut global, mais réparti différemment entre les conjoints.
Pour Tax Man Bruxelles, la question est moins de défendre systématiquement un modèle familial que de déterminer si la capacité contributive réelle du ménage reste suffisamment prise en considération.
La réduction progressive du quotient conjugal mérite à ce titre un suivi particulier jusqu'aux exercices d'imposition ultérieurs.
5. Rentes alimentaires : une réduction progressive de la déductibilité fiscale
Cette modification mérite une attention particulière, car elle découle principalement de la loi du 18 décembre 2025 portant des dispositions diverses, publiée au Moniteur belge le 30 décembre 2025, et non de la seule réforme de juillet 2026.
Le mécanisme fiscal applicable aux rentes alimentaires est progressivement modifié.
Évolution des pourcentages
Année de paiement | Part fiscalement déductible pour le débiteur | Part imposable pour le bénéficiaire |
|---|---|---|
2024 | 80 % | 80 % |
2025 | 70 % | 70 % |
2026 | 60 % | 60 % |
À partir de 2027 | 50 % | 50 % |
Ces règles concernent les rentes alimentaires remplissant les conditions légales. La loi introduit également des restrictions, notamment pour certains paiements à des bénéficiaires résidant hors de l'Espace économique européen et de la Suisse.
Loi portant des dispositions diverses+2
Exemple : une pension alimentaire de 500 € par mois
Prenons le cas d'un contribuable qui verse 500 € par mois, soit 6 000 € par an, de rente alimentaire déductible.
Année | Montant annuel déductible |
|---|---|
2024 | 4 800 € |
2025 | 4 200 € |
2026 | 3 600 € |
2027 | 3 000 € |
Déductibilité annuelle d'une rente alimentaire de 6 000 €

Exemple à paiement constant et remplissant les conditions de déduction.
À montant versé identique, la déduction diminue de 1 800 € entre 2024 et 2027.
Cela ne signifie pas que l'impôt augmente automatiquement de 1 800 € : l'incidence dépend notamment du taux marginal d'imposition du débiteur.
À titre illustratif, pour un contribuable dont le taux marginal est de 45 %, une diminution de déduction de 1 800 € pourrait représenter environ 810 € d'impôt fédéral supplémentaire, avant prise en compte d'autres éléments fiscaux.
Analyse de Tax Man Bruxelles
Cette mesure modifie l'équilibre fiscal entre le débiteur et le bénéficiaire d'une rente alimentaire.
Le débiteur perd progressivement une partie de son avantage fiscal, tandis que la fraction imposable dans le chef du bénéficiaire diminue également.
Toutefois, les deux parties n'ont pas nécessairement le même niveau de revenu ni le même taux d'imposition.
Les effets économiques ne sont donc pas symétriques.
Une situation particulièrement sensible peut apparaître lorsque le débiteur est soumis à un taux marginal élevé tandis que le bénéficiaire dispose de revenus faibles ou non imposables.
Dans ce cas, la réduction de la déductibilité peut produire une augmentation de recettes fiscales plus importante que la diminution d'impôt accordée au bénéficiaire.
Il s'agit d'une hypothèse économique à évaluer, et non d'un résultat budgétaire démontré pour l'ensemble des ménages.
6. Chômage : une réduction d'impôt fortement diminuée
La réforme modifie également les réductions fiscales applicables aux allocations de chômage.
D'après l'analyse juridique publiée par l'OECCBB, la réduction d'impôt de base applicable aux allocations ordinaires de chômage est ramenée, pour les revenus 2026, à un quart du montant antérieur, sous réserve des règles et exceptions particulières.
Pour certains parents réellement isolés percevant exclusivement des allocations de chômage, une réduction correspondant à la moitié du montant antérieur est prévue.
Les réductions additionnelles et complémentaires sont également supprimées dans les conditions fixées par la réforme. Une extinction de la réduction ordinaire est prévue à partir des revenus 2029. Les allocations de chômage avec complément d'entreprise font l'objet d'un traitement distinct.
Tamtam Pro Blog
Le chômage temporaire : une conséquence souvent sous-estimée
L'une des particularités de cette réforme est qu'elle peut également concerner des travailleurs qui ont conservé leur contrat de travail, mais ont traversé une période de chômage temporaire en 2026.
Ces contribuables peuvent cumuler, sur une même année fiscale :
des rémunérations professionnelles ordinaires ;
des allocations de chômage temporaire ;
éventuellement d'autres revenus ou réductions fiscales.
La combinaison de ces différents revenus peut provoquer une régularisation lors de l'établissement de l'impôt définitif.
Un travailleur pourrait ainsi avoir perçu un salaire net relativement stable pendant plusieurs mois, sans mesurer immédiatement l'effet de la réduction de son avantage fiscal sur les allocations de chômage.
Analyse sociale
Cette réforme pose une question sensible : comment concilier la volonté de renforcer l'incitation au travail avec la situation de contribuables qui ne choisissent pas nécessairement leur période de chômage ?
Le chômage temporaire peut notamment résulter de circonstances économiques ou techniques indépendantes de la volonté du salarié.
Une politique fiscale cohérente devrait éviter de confondre les situations de chômage structurel, les périodes de chômage temporaire et les dispositifs de transition professionnelle.
Tax Man Bruxelles recommande donc une vérification spécifique des dossiers comprenant des allocations de chômage en 2026, particulièrement lorsqu'elles se combinent avec des salaires et d'autres revenus de remplacement.
7. Pensions : attention au seuil de 70 570 €
La réforme modifie certaines réductions d'impôt applicables aux pensions.
Selon l'étude de l'OECCBB, une suppression de la réduction d'impôt pour pensions intervient, pour les revenus 2026, lorsque le revenu imposable global du contribuable dépasse 70 570 €, sous réserve du mécanisme légal de lissage.
Le seuil prend en considération les différentes catégories de revenus entrant dans la détermination du revenu imposable global, et non uniquement le montant de la pension.
Tamtam Pro Blog
Exemple pratique
Un pensionné peut percevoir une pension et disposer parallèlement de revenus imposables provenant d'autres sources.
Selon leur nature et leur traitement fiscal, ces revenus peuvent contribuer au franchissement du seuil déterminant pour la réduction d'impôt.
Cela signifie que la situation fiscale d'un pensionné ne peut pas toujours être évaluée uniquement sur la base du montant net mensuel versé par le Service fédéral des Pensions.
Il faut examiner l'ensemble des revenus pertinents et les mécanismes de réduction applicables.
Le risque de régularisation
Certaines mesures concernant les pensionnés n'ont pas été intégrées dans le précompte de novembre 2026.
L'arrêté royal du 27 septembre 2026 explique notamment que l'adaptation des règles de retenue sur les pensions n'était plus praticable à ce stade de l'année.
etaamb.openjustice.be
Cette situation crée un décalage entre le précompte retenu et le calcul de l'impôt définitif.
Le contribuable concerné pourrait donc découvrir l'effet de la modification seulement au moment de recevoir son avertissement-extrait de rôle.
Tax Man Bruxelles considère que les contribuables proches du seuil, particulièrement ceux qui cumulent pensions et autres revenus, devraient faire réaliser une simulation fiscale complète.
8. Bonus à l'emploi fiscal : une amélioration pour certains bas salaires
La réforme comprend également des mesures favorables aux travailleurs percevant de faibles rémunérations.
Le bonus à l'emploi fiscal vise à compléter le mécanisme social destiné à améliorer le revenu net des salariés concernés.
Pour les revenus 2026, le pourcentage applicable au volet B du bonus à l'emploi social passe de 52,54 % à 63 %, dans les conditions légales.
L'adaptation correspondante du précompte intervient dès le 1er août 2026.
Tamtam Pro Blog+1
Pourquoi une régularisation est-elle possible ?
Le changement fiscal concerne l'année de revenus 2026, mais son incidence mensuelle sur le précompte n'a été intégrée qu'à partir du mois d'août.
Il existe donc potentiellement un décalage pour les sept premiers mois de l'année.
La correction interviendra dans le calcul fiscal définitif, dans la mesure où le contribuable remplit les conditions prévues par la législation.
Cette mesure constitue l'un des dispositifs orientés vers l'amélioration du revenu disponible des travailleurs à faible salaire.
Elle ne doit cependant pas être confondue avec une hausse générale du salaire minimum ou une réduction uniforme des cotisations sociales de tous les travailleurs.
9. La régularisation de 2027 : pourquoi certains contribuables pourraient recevoir une mauvaise surprise
C'est probablement l'aspect le plus important de la réforme pour les contribuables.
Les nouveaux paramètres du précompte de novembre 2026 sont appliqués sans recalcul rétroactif des retenues effectuées pendant les dix premiers mois de l'année.
Or l'impôt définitif de l'exercice 2027 est calculé en tenant compte des dispositions applicables à l'ensemble des revenus de 2026.
La règle indicative du facteur dix
Pour les mesures nouvellement répercutées dans le précompte en novembre, l'étude de l'OECCBB propose la formule suivante :
\[ \text{Effet résiduel estimé} \approx \text{Écart mensuel de novembre}\times10 \]
Elle permet d'évaluer approximativement le solde de l'effet fiscal annuel qui n'a pas encore été reflété dans les retenues mensuelles.
Cette formule ne constitue toutefois pas une méthode officielle de calcul de l'impôt définitif.
Tamtam Pro Blog
Simulation interactive indicative
SIMULATEUR PÉDAGOGIQUE — TAX MAN BRUXELLES
Variation mensuelle du précompte de novembre
Mon salaire net augmente
Mon salaire net diminue
€/mois
Effet restant à régulariser, estimation
+84,70 €
Effet fiscal favorable potentiel qui n'a pas encore été reflété dans les retenues des dix premiers mois.
Copier l'estimationHypothèse : variation constante pendant douze mois, dont deux déjà prises en compte. Ce calcul ne prévoit ni remboursement garanti ni supplément d'impôt certain et ne tient pas compte des autres changements fiscaux.
Pourquoi cette estimation reste-t-elle approximative ?
Le montant réel dépend notamment du salaire annuel, des éventuelles primes de fin d'année, du pécule de vacances, des additionnels communaux, des autres revenus, des dépenses fiscalement admises, des réductions d'impôt et de la situation familiale.
La règle du facteur dix ne convient pas non plus telle quelle au bonus à l'emploi fiscal, dont l'adaptation au précompte est intervenue dès août.
Un contribuable dont le salaire net augmente en novembre pourrait donc finalement recevoir un remboursement différent de l'estimation, ou même présenter un solde à payer pour d'autres raisons fiscales.
L'avertissement-extrait de rôle demeurera le document déterminant pour connaître le solde définitif.
10. Tableau général : qui pourrait gagner et qui pourrait perdre ?
Le tableau suivant synthétise les effets principaux étudiés, sans prétendre remplacer une simulation fiscale individuelle.
Profil fiscal | Orientation possible de l'effet |
|---|---|
Salarié isolé sans enfant | Avantage limité lié à la hausse de la quotité exemptée |
Salarié avec un enfant | Avantage généralement positif dans les hypothèses analysées |
Salarié avec deux ou trois enfants | Avantage réduit par les effets du gel de l'indexation |
Famille avec quatre enfants ou plus | Effet potentiellement défavorable sur les seuls paramètres familiaux étudiés |
Couple avec deux revenus professionnels | Situation dépendant notamment des revenus individuels et des autres mesures |
Couple à un revenu élevé | Risque de hausse d'impôt lié à la réduction du quotient conjugal |
Travailleur à faible salaire bénéficiant du bonus à l'emploi | Avantage fiscal potentiel |
Travailleur ayant perçu du chômage temporaire | Risque de régularisation fiscale |
Débiteur de rente alimentaire | Déductibilité réduite |
Bénéficiaire de rente alimentaire | Fraction imposable réduite |
Pensionné avec revenus imposables élevés | Risque de réduction ou de perte de l'avantage fiscal pour pensions |
L'une des principales conclusions est donc que le résultat dépend davantage de la structure des revenus et de la situation familiale que du seul niveau du salaire brut.
11. La Belgique réduit-elle réellement la pression fiscale sur le travail ?
L'objectif affiché de la réforme est de rendre le travail plus attractif et d'améliorer le revenu net de certaines catégories de contribuables.
Sur le principe, l'augmentation de la quotité exemptée et le renforcement du bonus à l'emploi fiscal s'inscrivent dans cette logique.
Cependant, une lecture plus complète fait apparaître plusieurs arbitrages.
La réforme augmente certains avantages tout en réduisant progressivement d'autres mécanismes de protection ou de redistribution fiscale.
Le quotient conjugal, les avantages familiaux et les réductions liées aux revenus de remplacement sont notamment concernés.
La question n'est donc pas simplement de savoir si les impôts diminuent pour une partie des salariés. Il faut déterminer comment la réforme redistribue ses avantages et ses coûts.
Le problème des comparaisons simplifiées
Annoncer une augmentation moyenne du salaire net ou un avantage mensuel à l'horizon 2030 peut avoir une portée politique importante.
Mais ces chiffres doivent être accompagnés d'informations précises : s'agit-il d'un avantage par travailleur ou par ménage ? Quel est le revenu brut retenu ? Quelle est la composition du foyer ? Quel est le régime fiscal de référence ?
Sans ces précisions, une comparaison peut donner une image incomplète des effets réels de la réforme.
Par ailleurs, les simulations relatives aux exercices d'imposition futurs reposent sur des hypothèses d'indexation et ne doivent pas être confondues avec les montants légalement applicables aux revenus 2026.
12. Le point de vue de Tax Man Bruxelles : une réforme qui exige davantage de transparence

La réforme fiscale belge de 2026 présente une caractéristique notable : elle comporte simultanément des mesures d'allègement, de limitation et de redistribution de l'avantage fiscal.
L'augmentation de la quotité exemptée constitue un progrès mesurable pour de nombreux salariés. Elle ne suffit cependant pas à établir que tous les contribuables bénéficient d'une diminution de leur impôt.
Pour certains ménages, les effets du gel de l'indexation, de la réduction du quotient conjugal ou de la modification des réductions fiscales peuvent être supérieurs aux nouveaux avantages.
Cette situation soulève trois questions de politique fiscale.
Premièrement, la lisibilité de l'impôt. Une réforme qui se manifeste partiellement sur la fiche de paie en novembre et seulement au décompte fiscal de 2027 peut créer une incompréhension légitime chez les contribuables.
Deuxièmement, l'équité horizontale. Deux ménages disposant du même revenu total peuvent supporter des impositions différentes selon la répartition de ce revenu entre les conjoints et leur composition familiale. Il convient d'apprécier si ces écarts correspondent aux objectifs de redistribution poursuivis.
Troisièmement, la sécurité juridique et budgétaire des ménages. Les contribuables doivent pouvoir anticiper les conséquences d'une réforme qui modifie leurs revenus nets et leur charge fiscale annuelle.
Une meilleure information fiscale devrait permettre d'identifier les gagnants, les perdants et les situations pour lesquelles une régularisation importante est prévisible.
13. Les recommandations pratiques de Tax Man Bruxelles
Avant la clôture de l'année de revenus 2026, plusieurs vérifications peuvent être utiles.
Comparer les fiches de paie d'octobre et de novembre 2026, en isolant l'effet du nouveau précompte des autres changements de rémunération.
Vérifier la situation familiale fiscalement retenue, particulièrement pour les couples à un seul revenu et les contribuables avec enfants à charge.
Examiner les revenus de remplacement, notamment les périodes de chômage temporaire et les pensions combinées avec d'autres revenus.
Recalculer les montants fiscalement déductibles des rentes alimentaires, en appliquant le pourcentage correspondant à l'année de paiement.
Réaliser une estimation de l'IPP de l'exercice 2027, à partir des revenus annuels réellement attendus, des précomptes retenus et des éléments personnels de la déclaration.
Ces démarches permettent d'anticiper une éventuelle régularisation et, si nécessaire, de prévoir une réserve financière adaptée.
Conclusion — Le véritable bilan de la réforme se lira en 2027
La réforme de l'impôt des personnes physiques ne peut pas être réduite à quelques euros supplémentaires sur la fiche de paie de novembre 2026.
Elle modifie plusieurs mécanismes essentiels de la fiscalité des ménages belges : la quotité exemptée, les avantages pour enfants à charge, le quotient conjugal et les réductions liées à certains revenus de remplacement.
Elle intervient également dans un environnement fiscal où d'autres modifications, notamment celles concernant les rentes alimentaires, influencent la charge d'impôt des contribuables.
Pour une partie des travailleurs, la réforme représente un allègement réel. Pour d'autres, elle peut entraîner une augmentation de la charge fiscale ou une diminution d'avantages existants.
Le débat public devrait donc dépasser la présentation de gains mensuels moyens pour examiner les conséquences à l'échelle des ménages.
L'exercice d'imposition 2027 constituera une première étape importante pour apprécier les effets concrets de la réforme applicable aux revenus 2026.
La véritable exigence est celle d'une fiscalité qui demeure compréhensible, prévisible et équitable.
Tax Man Bruxelles — Analyse fiscale et économique.
Références légales et sources documentaires
Les références ci-dessous distinguent les textes normatifs, les travaux parlementaires et les analyses professionnelles.
Textes légaux et réglementaires
1. Loi du 15 juillet 2026 portant réforme de l'impôt des personnes physiques. Publiée au Moniteur belge le 29 juillet 2026. Dossier parlementaire Chambre des représentants, législature 56, n° 1243.
Chambre des représentants — Dossier 56-1243
2. Arrêté royal du 27 septembre 2026 portant des modifications en matière de précompte professionnel. Moniteur belge du 2 octobre 2026, numéro 2026007167. Articles 1 à 10 concernant notamment la quotité exemptée, le quotient conjugal et les réductions pour enfants à charge.
Texte intégral de l'arrêté royal du 27 septembre 2026
3. Loi du 18 décembre 2025 portant des dispositions diverses. Moniteur belge du 30 décembre 2025, numéro 2025009647. Articles 34 à 37 concernant notamment les rentes alimentaires.
Texte intégral de la loi du 18 décembre 2025
4. Arrêté royal du 24 juillet 2026 modifiant les règles d'application du précompte professionnel. Publié au Moniteur belge du 30 juillet 2026, numéro 2026005690.
Texte intégral de l'arrêté royal du 24 juillet 2026
Articles du Code des impôts sur les revenus 1992
Articles du CIR 92 | Matière |
|---|---|
Article 131 | Quotité exemptée d'impôt |
Article 132 | Suppléments liés aux personnes à charge |
Articles 87 et 88 | Quotient conjugal |
Article 289ter/1 | Bonus à l'emploi fiscal |
Articles 99 et 104 | Traitement fiscal des rentes alimentaires |
Articles 146 et suivants | Réductions d'impôt pour revenus de remplacement |
Ces articles doivent être lus dans leur version applicable à l'exercice d'imposition concerné, en tenant compte des dispositions transitoires.
Travaux parlementaires
5. Chambre des représentants — Documents 56-1243/001 à 56-1243/011. Projet de loi, amendements, rapports parlementaires et texte adopté. Le document 56-1243/004 figure parmi les références de l'étude professionnelle pour certaines dispositions relatives aux pensions.
Travaux préparatoires de la réforme IPP
Analyses professionnelles et fiscales
6. Emmanuel Degrève — OECCBB, 13 novembre 2026.Précompte de novembre 2026 : ce que la réforme IPP laisse à régulariser en 2027. Étude professionnelle utilisée pour les comparaisons chiffrées relatives aux ménages, aux enfants à charge et au quotient conjugal.
Consulter l'étude originale de l'OECCBB
7. SPF Finances — Circulaire 2026/C/12. Modifications concernant le traitement fiscal des rentes alimentaires, notamment les pourcentages de déductibilité et d'imposabilité.
Circulaire 2026/C/12 reproduite par l'OECCBB
8. Attentia — Modifications en matière de précompte professionnel au 1er novembre 2026. Présentation professionnelle des effets sur les rémunérations.
Analyse des modifications du précompte professionnel
Note méthodologique : les tableaux chiffrés présentés dans cet article reposent sur les textes réglementaires consultés et, lorsque cela est précisé, sur les simulations publiées par l'OECCBB. Les estimations ne tiennent pas lieu de calcul individuel de l'impôt. Les évolutions futures sont présentées selon le cadre législatif connu au 13 novembre 2026.
Tax Man Bruxelles — Expertise et analyse de la fiscalité belge et internationale
www.bruxelleskorner.com
Yorum Yazın